 تساهيل حسابات ERP
إقفال الشهر المحاسبي: قائمة مراجعة للمنشآت الصغيرة
قائمة مراجعة عملية لإقفال الشهر المحاسبي: التسويات البنكية، والاستهلاك، والمصروفات المقدمة، والمخصصات، والضريبة، وميزان المراجعة، ومتى تُقفل الفترة ولماذا.
إقفال الشهر ليس إجراءً للمراجعين فقط. هو الذي يجعل أرقام الشهر نهائية يمكن الاعتماد عليها في قرار أو في إقرار ضريبي أو في طلب تمويل. والمنشأة التي لا تُقفل شهريًا تكتشف أخطاءها بعد أشهر، حين يصعب تتبعها. هذا الدليل يقدّم قائمة مراجعة عملية، ثم يبيّن كيف يساعد تساهيل حسابات في كل بند.
لماذا تُقفل الشهر؟
- أرقام ثابتة: بعد الإقفال لا يتغير رقم شهر سبق عرضه على الإدارة أو البنك.
- ضريبة صحيحة: الإقرار الضريبي مبني على فترة لا تتحرك بعد تقديمه.
- أخطاء أصغر: الخطأ الذي يُكتشف في أسبوع أسهل بكثير من خطأ عمره سنة.
- مراجعة أسرع: المراجع الخارجي يجد مطابقات شهرية جاهزة بدل أن يبدأ من الصفر.
قائمة مراجعة إقفال الشهر
١. المبيعات والمشتريات
- كل فواتير الشهر مرحّلة، ولا مسودات معلقة.
- المرتجعات مسجّلة في شهرها.
- فواتير الموردين التي وصلت متأخرة مسجّلة بتاريخها الصحيح.
٢. النقدية والبنوك
- التسوية البنكية: كشف كل بنك مطابق مع الدفاتر، وكل فرق له تفسير. اقرأ التسوية البنكية.
- عُهد الموظفين وصناديق النثرية مسوّاة.
- ورديات الكاشير مُقفلة وفروقها مسجّلة.
٣. العملاء والموردون
- أعمار الذمم مراجعة، والديون المشكوك فيها لها مخصص.
- أرصدة الموردين مطابقة مع كشوفهم.
٤. القيود الدورية
- استهلاك الأصول الثابتة للشهر.
- إطفاء المصروفات المقدمة (إيجار، تأمين، اشتراكات مدفوعة مقدمًا).
- الإيرادات المقدمة التي تحقق جزء منها.
- المستحقات: مصروفات الشهر التي لم تصل فاتورتها بعد (كهرباء، أتعاب).
- مخصص نهاية الخدمة للموظفين.
٥. المخزون
- الجرد الفعلي أو الدوري للأصناف المهمة، وتسوية الفروق.
- تكلفة المبيعات محسوبة بطريقة التقييم المعتمدة.
٦. الضريبة
- تقرير ضريبة القيمة المضافة للشهر مراجع، وأي شهر يشذّ عن المعتاد مفسَّر. اقرأ حساب ضريبة القيمة المضافة والإقرار.
٧. المراجعة النهائية
- ميزان المراجعة متوازن، ولا أرصدة غير منطقية (نقدية سالبة، أو مورد بعكس طبيعته).
- قائمة الدخل مقارنة بالشهر السابق، وكل تغير كبير له سبب.
- مطابقة أرصدة المركز المالي لكل حساب مهم بمستند.
٨. الإقفال
- سجّل حالة الإقفال وأقفل الفترة أمام أي قيد جديد.
كيف يساعد تساهيل حسابات في الإقفال
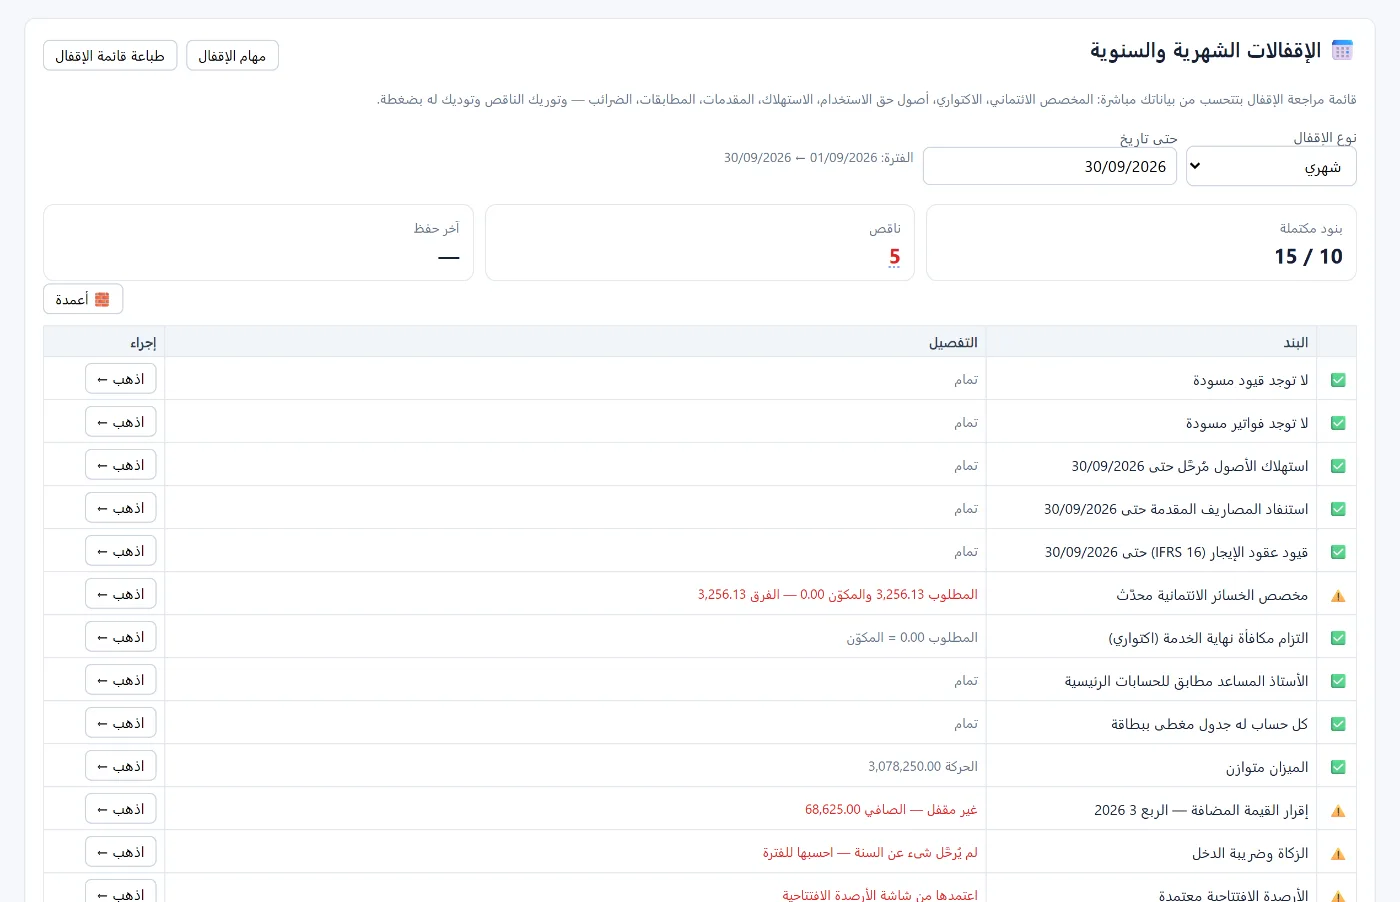
- الإقفالات الشهرية والسنوية: قائمة مراجعة تُحسب من بياناتك مباشرة — المخصص الائتماني، والحسبة الاكتوارية، وأصول حق الاستخدام، والاستهلاك، والمقدمات، والمطابقات، والضرائب — تبيّن لك الناقص، ولكل بند ناقص زر «اذهب ←» يفتح الشاشة المطلوبة. وبعد الانتهاء «حفظ حالة الإقفال»، فتُقفل الفترة أمام أي قيد جديد.
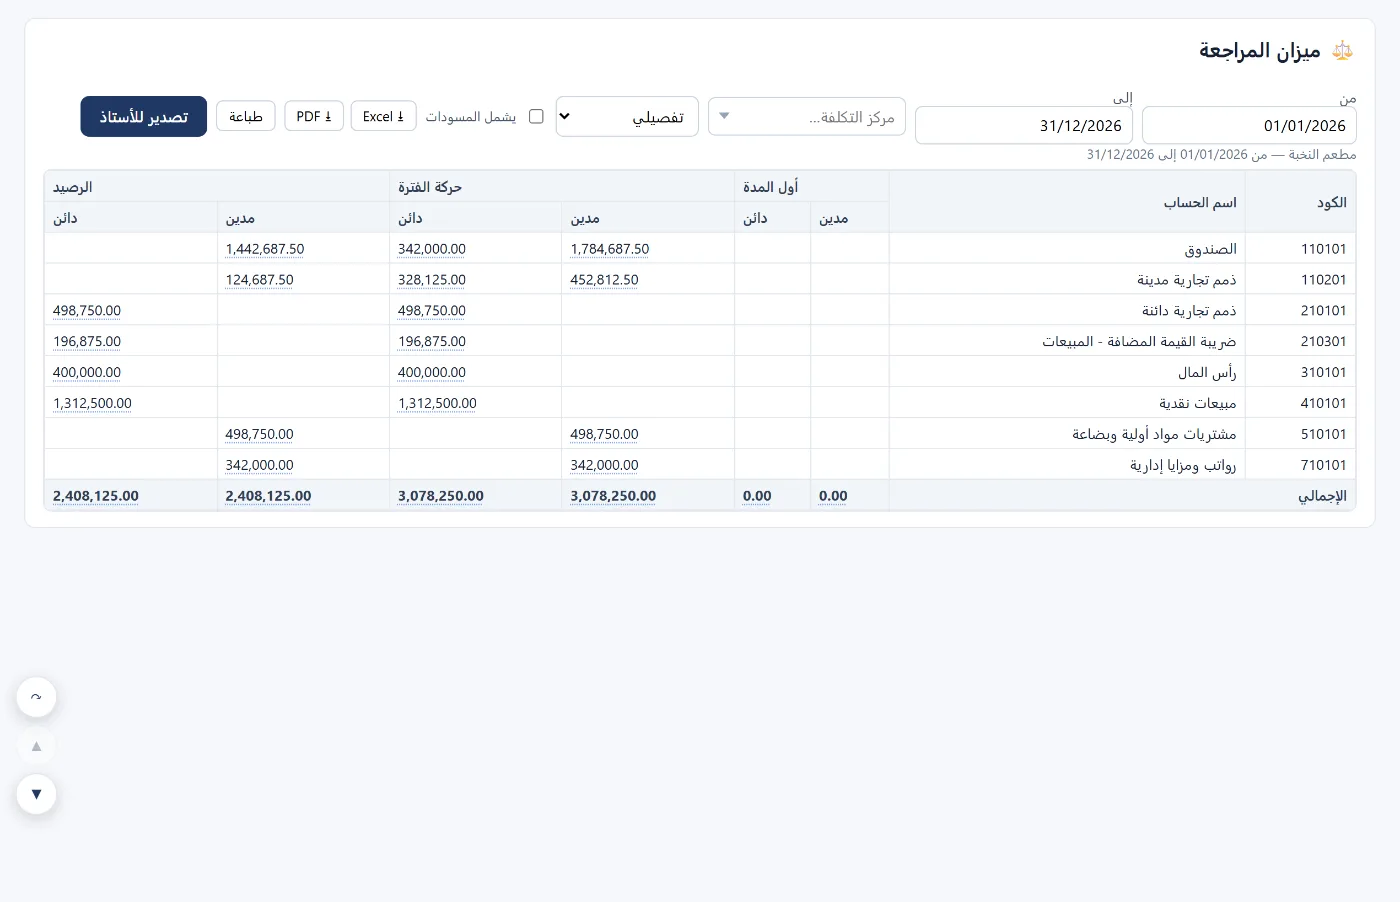
- ميزان المراجعة: أول المدة وحركة الفترة والرصيد لكل حساب، مع تصدير للمراجع.
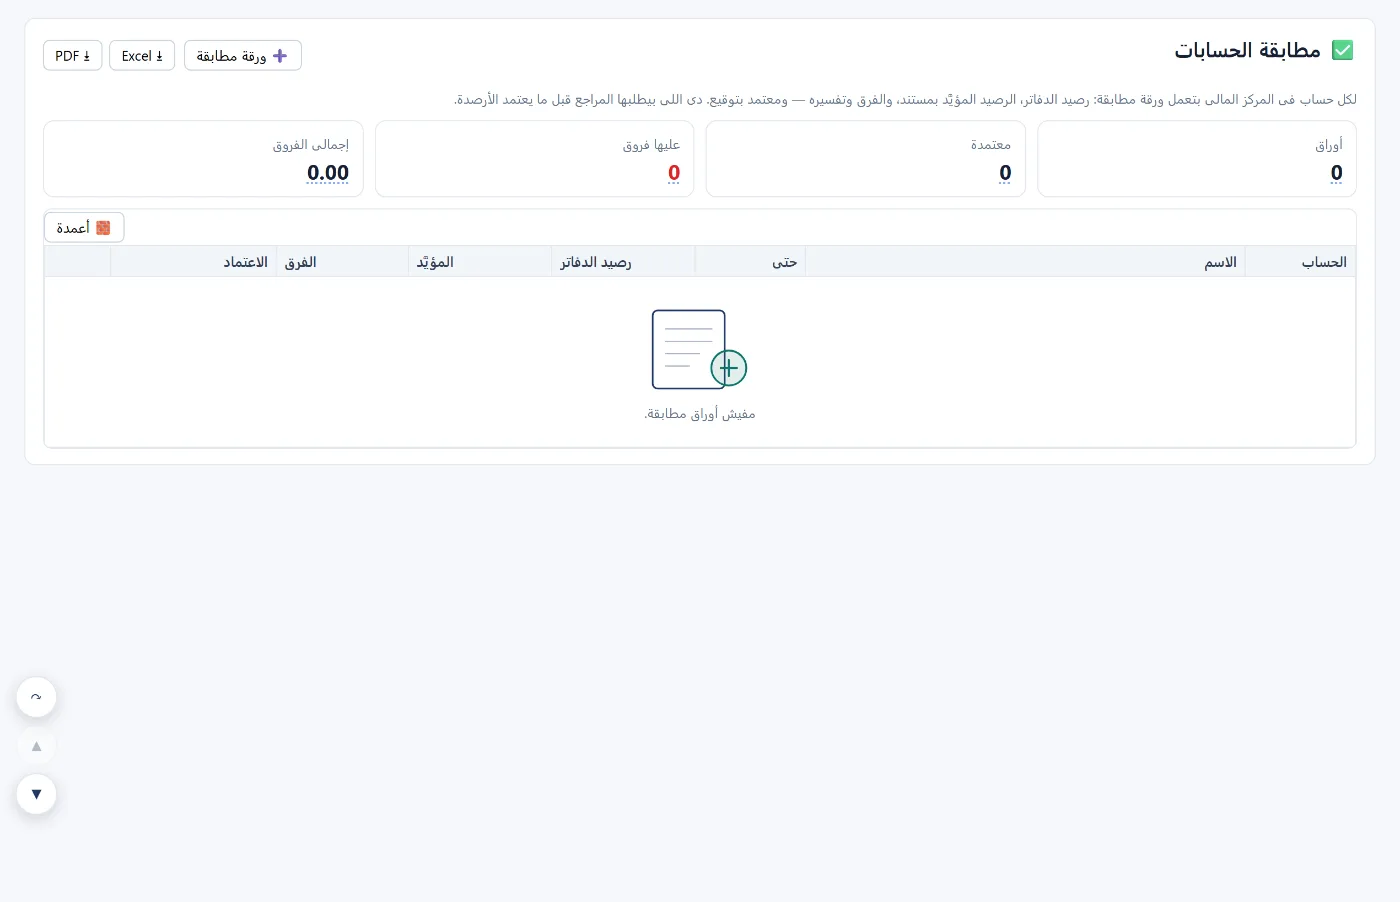
- مطابقة الحسابات: لكل حساب في المركز المالي ورقة مطابقة: رصيد الدفاتر، والرصيد المؤيَّد بمستند، والفرق وتفسيره، والاعتماد — وهي ما يطلبه المراجع قبل اعتماد الأرصدة.
- تتبّع الأرقام: اكتب حسابًا أو مبلغًا، أو اضغط على أي رقم في أي شاشة، فترى كل قيد كوّنه وأثره على بنود القوائم.
كم يستغرق الإقفال؟
في منشأة صغيرة تُسجَّل فواتيرها أولًا بأول، يمكن إقفال الشهر في يوم إلى ثلاثة أيام عمل. أغلب الوقت يذهب عادة في التسوية البنكية وملاحقة فواتير الموردين المتأخرة؛ ولذلك فإن تسجيل الفواتير يوميًا ومطابقة البنك أسبوعيًا يختصران الإقفال كثيرًا.
الأسئلة الشائعة
ما الفرق بين الإقفال الشهري والسنوي؟
الشهري يثبّت أرقام الشهر، والسنوي يُقفل السنة المالية وينقل نتيجتها إلى حقوق الملكية ويبدأ سنة جديدة، مع قيود إضافية مثل الزكاة أو ضريبة الدخل.
هل يمكن تسجيل قيد في شهر مقفل؟
في تساهيل لا يقبل الشهر المقفل قيودًا جديدة — وهذا ما يُبقي الأرقام المقدَّمة ثابتة. وفي الضريبة تحديدًا يظهر أي قيد يدخل فترة إقرار مقفلة في «تسويات» الفترة التالية.
من يجب أن يُقفل الشهر؟
المحاسب يُعدّ البنود، والمدير المالي أو صاحب المنشأة يراجع ويعتمد، ويُفضَّل الفصل بين من يسجّل ومن يعتمد.
هل الإقفال الشهري إلزامي؟
الإلزامي نظامًا هو القوائم السنوية والإقرارات الضريبية في مواعيدها؛ لكن الإقفال الشهري هو الطريق العملي لإنجازها بلا مفاجآت.
اقرأ أيضًا برنامج محاسبة للمقاولات والفاتورة الإلكترونية في السعودية، أو تعرّف على تساهيل حسابات.
جرّبه في تساهيل: أنشئ حسابًا مجانيًا، وسجّل حركة شهر، وافتح «الإقفالات الشهرية والسنوية» لترى ما ينقصك قبل الإقفال.
