 تساهيل حسابات ERP
التسوية البنكية: كيف تطابق كشف البنك مع دفاترك
شرح عملي للتسوية البنكية: لماذا يختلف رصيد البنك عن الدفاتر، والشيكات المعلقة والإيداعات في الطريق والرسوم البنكية، ومثال محلول، وقيود التسوية.
نادرًا ما يتساوى رصيد البنك في كشف الحساب مع رصيد البنك في دفاترك في اليوم نفسه. والتسوية البنكية هي أن تشرح هذا الفرق بندًا بندًا، حتى يتبقى صفر، وتُصحّح ما يحتاج تصحيحًا في الدفاتر. هذا الدليل يشرح الأسباب المعتادة للفرق، ومثالًا محلولًا، والقيود المطلوبة، وكيف يختصر تساهيل حسابات العملية.
لماذا يختلف رصيد البنك عن الدفاتر؟
الفروق نوعان: حركات في دفاترك لم يسجّلها البنك بعد، وحركات في البنك لم تسجّلها أنت بعد.
في دفاترك وليست في الكشف:
- شيكات صادرة معلّقة: حرّرتها للمورد ولم يصرفها بعد.
- إيداعات في الطريق: أودعتها في آخر يوم ولم تظهر في كشف هذا الشهر.
في الكشف وليست في دفاترك:
- رسوم وعمولات بنكية خصمها البنك.
- تحويلات واردة من عملاء لم تُسجَّل.
- مدفوعات مباشرة مثل الأقساط أو الخصم التلقائي.
- فوائد أو عوائد أضافها البنك.
وأحيانًا يكون الفرق خطأ: مبلغ مكتوب بخطأ في القيد، أو حركة مسجّلة مرتين.
مثال محلول
في نهاية الشهر: رصيد البنك في الدفاتر ٨٥٬٤٠٠ ريال، ورصيد الكشف ٩٢٬١٥٠ ريال. وبالمطابقة وُجد:
- شيك صادر للمورد لم يُصرف: ١٢٬٠٠٠ ريال.
- إيداع في آخر يوم لم يظهر: ٤٬٥٠٠ ريال.
- رسوم بنكية في الكشف لم تُسجَّل: ٢٥٠ ريال.
- تحويل وارد من عميل لم يُسجَّل: ٣٬٦٠٠ ريال.
- تسوية الكشف: ٩٢٬١٥٠ − ١٢٬٠٠٠ + ٤٬٥٠٠ = ٨٤٬٦٥٠ ريال.
- تسوية الدفاتر: ٨٥٬٤٠٠ − ٢٥٠ + ٣٬٦٠٠ = ٨٨٬٧٥٠ ريال.
الرقمان غير متساويين، إذن هناك بند لم يُكتشف بعد بقيمة ٤٬١٠٠ ريال. وبالبحث تبيّن أن دفعة لمورد بقيمة ٤٬١٠٠ ريال خُصمت من البنك ولم تُسجَّل في الدفاتر. بعد تسجيلها تصبح تسوية الدفاتر ٨٤٬٦٥٠ ريال، فتتطابق مع تسوية الكشف.
قيود التسوية
البنود التي في الكشف وليست في دفاترك تحتاج قيدًا:
- الرسوم البنكية: من ح/ مصروفات بنكية إلى ح/ البنك.
- التحويل الوارد من عميل: من ح/ البنك إلى ح/ العميل.
- الدفعة المباشرة لمورد: من ح/ المورد إلى ح/ البنك.
أما البنود التي في دفاترك وليست في الكشف (الشيكات المعلقة والإيداعات في الطريق) فلا تحتاج قيدًا؛ تبقى مفتوحة حتى تظهر في كشف الشهر التالي. وإن بقي شيك معلقًا أشهرًا فراجعه: قد يكون أُلغي أو فُقد.
خطوات عملية
- نزّل كشف الحساب من البنك بصيغة Excel أو CSV، أو MT940 أو CAMT.053 إن كان بنكك يوفرها.
- طابق كل حركة في الكشف مع حركة في الدفاتر بالمبلغ والتاريخ والمرجع.
- سجّل قيودًا لما في الكشف وليس في الدفاتر.
- اكتب قائمة بما في الدفاتر وليس في الكشف.
- تأكد أن التسويتين متساويتان.
- احفظ ورقة التسوية مع مستنداتها للمراجع.
كرّرها أسبوعيًا إن كانت حركة البنك كثيرة؛ فالتسوية الأسبوعية أسرع كثيرًا من ملاحقة شهر كامل. وهي من أول بنود إقفال الشهر المحاسبي.
كيف يختصرها تساهيل حسابات
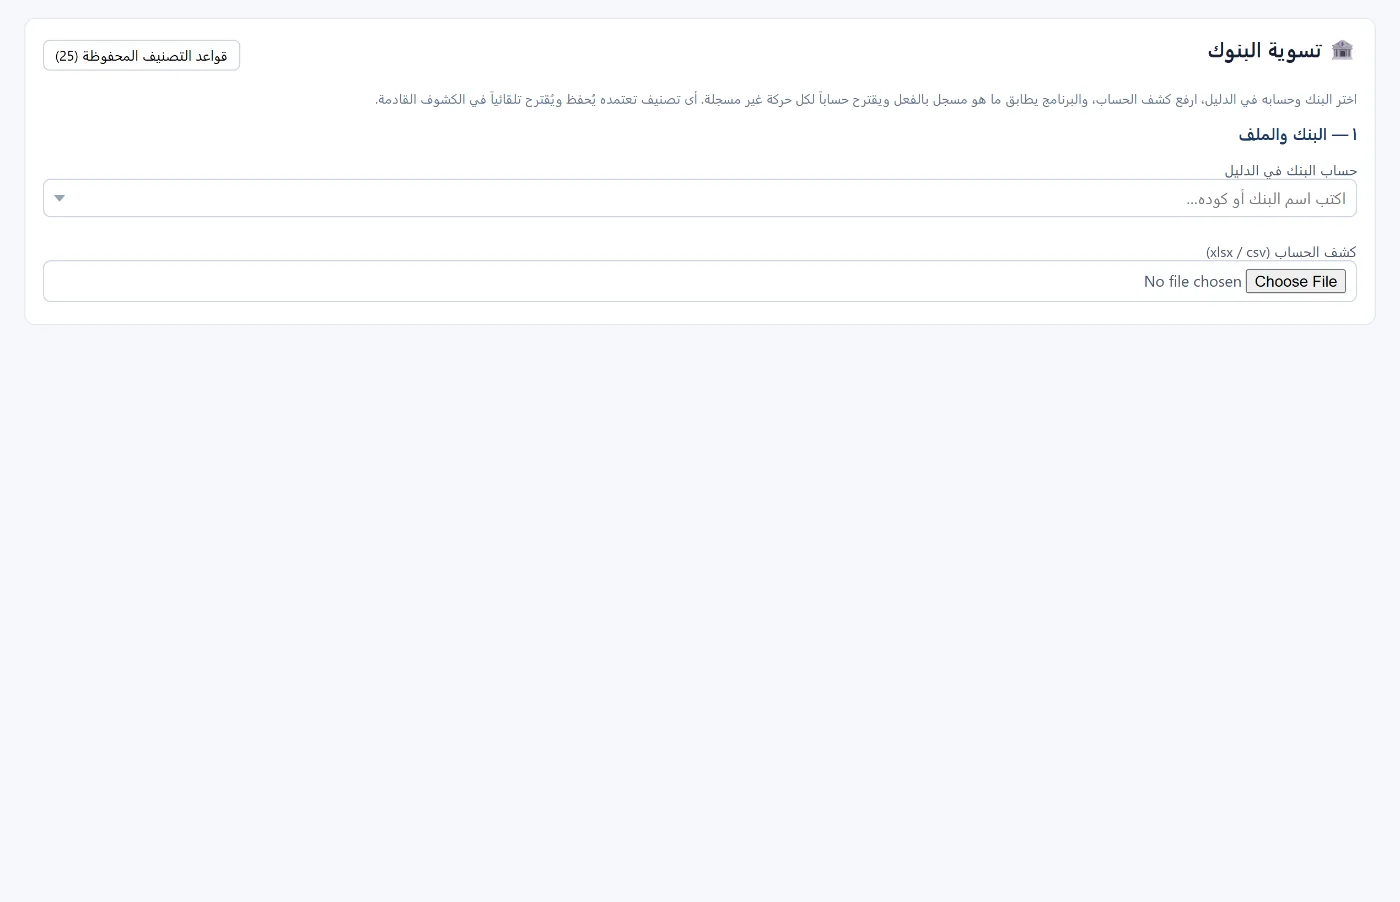
- تسوية البنوك: اختر حساب البنك في الدليل، وارفع كشف الحساب (xlsx أو csv)، وحدد الورقة وصف العناوين وشكل المبالغ (عمودان للمدين والدائن أو عمود واحد بالإشارة)، ثم «قراءة ومطابقة». يطابق البرنامج ما هو مسجّل بالفعل، ويقترح حسابًا لكل حركة غير مسجّلة، وتسجّل قيدها من الشاشة نفسها.
- قواعد تصنيف تتعلّم: أي تصنيف تعتمده يُحفظ ويُقترح تلقائيًا في الكشوف القادمة، ويبدأ البرنامج بقواعد جاهزة للحركات المعتادة.
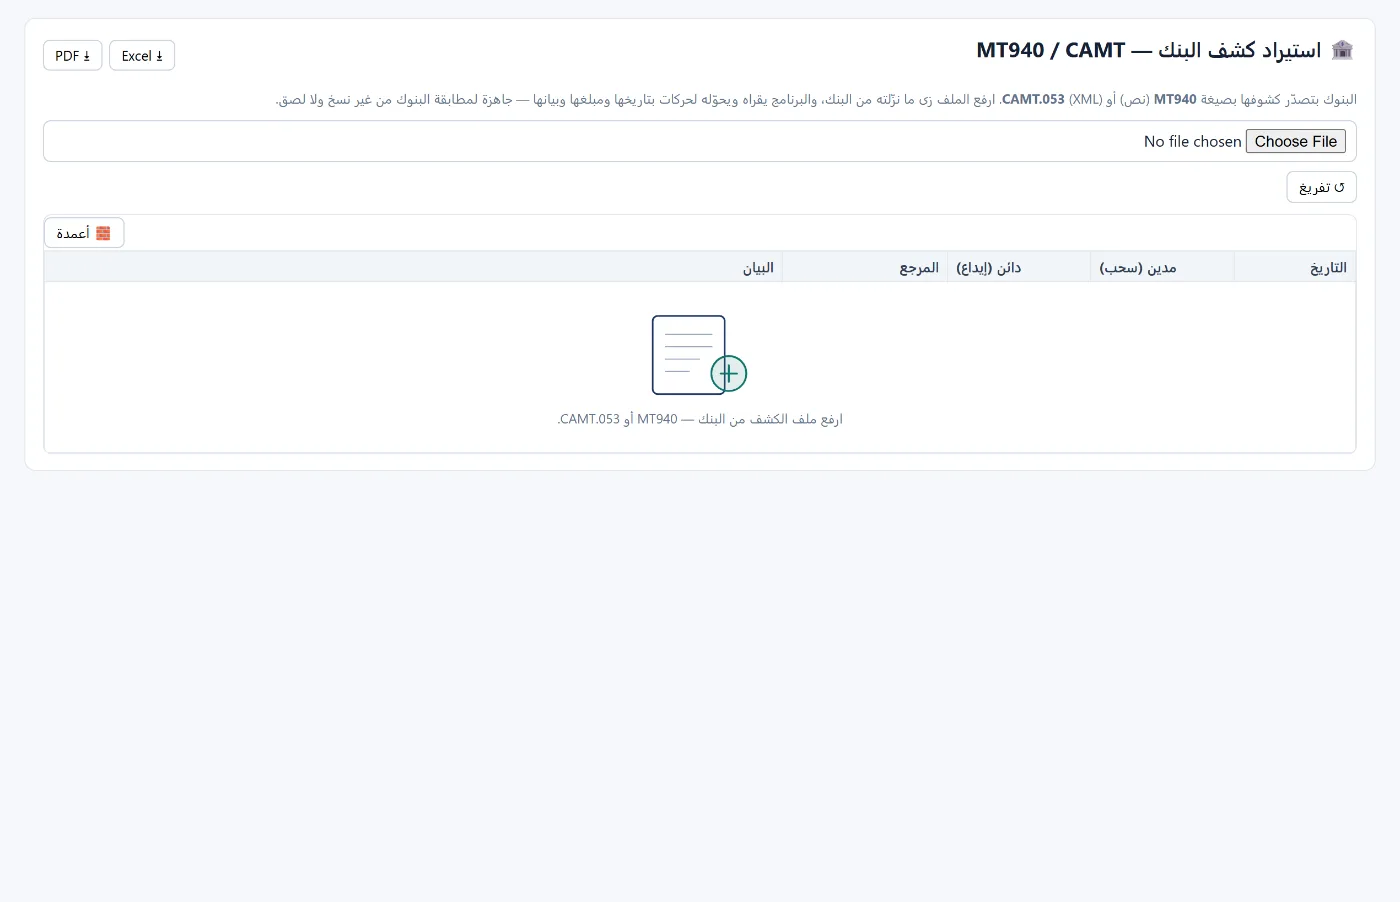
- MT940 وCAMT.053: ارفع ملف البنك كما نزّلته، فيقرأه البرنامج ويحوّله إلى حركات بتاريخها ومبلغها وبيانها — دون نسخ ولصق.
- مطابقة الحسابات: ورقة مطابقة لحساب البنك وغيره: رصيد الدفاتر، والرصيد المؤيَّد بمستند، والفرق وتفسيره، والاعتماد.
الأسئلة الشائعة
كم مرة يجب عمل التسوية البنكية؟
شهريًا على الأقل ضمن الإقفال، وأسبوعيًا إن كانت الحركة كثيرة.
هل يحتاج الشيك المعلق قيدًا؟
لا. هو مسجّل في دفاترك بالفعل، وينتظر ظهوره في الكشف. راجعه إن طال تعليقه.
ماذا أفعل بالرسوم البنكية؟
سجّلها بقيد: من ح/ مصروفات بنكية إلى ح/ البنك، بتاريخ خصمها في الكشف.
هل يقرأ البرنامج كشف البنك مباشرة؟
نعم، من ملف Excel أو CSV، أو من ملف MT940 أو CAMT.053 كما ينزّله البنك.
ماذا لو بقي فرق بعد كل البنود؟
ابحث عن خطأ مبلغ (خاصة الأرقام المقلوبة)، أو حركة مسجّلة مرتين، أو حركة في الكشف لم تُطابق. وفي تساهيل يساعدك «تتبّع الأرقام» في الوصول إلى كل قيد على الحساب.
اقرأ أيضًا إقفال الشهر المحاسبي وحساب ضريبة القيمة المضافة والإقرار، أو تعرّف على تساهيل حسابات.
جرّبه في تساهيل: أنشئ حسابًا مجانيًا، وارفع كشف بنك شهر واحد، ودع البرنامج يطابق ويقترح الحسابات.
