 تساهيل حسابات ERP
التسويات الجردية في نهاية الفترة: المستحقات والمقدمات والإهلاك
التسويات الجردية خطوة بخطوة: المصروفات المستحقة والقيود العكسية، والمصروفات المقدمة واستنفادها، والإيرادات المقدمة، والإهلاك، والمخصصات، وتسوية المخزون.
الدفاتر تسجّل ما دُفع وما قُبض، لكن القوائم المالية يجب أن تعكس ما يخص الفترة (أساس الاستحقاق). التسويات الجردية هي القيود التي تسد الفرق بين الاثنين في نهاية كل شهر أو سنة.
١. المصروفات المستحقة والقيد العكسي
مصروف تحمّلته المنشأة ولم تصل فاتورته (كهرباء الشهر مثلًا):
- من ح/ المصروف
- إلى ح/ مصروفات مستحقة
وحين تصل الفاتورة الشهر التالي ستُسجَّل كاملة، فيتكرر المصروف. لذلك يُعكس قيد الاستحقاق في أول يوم من الشهر التالي، فتبقى الفاتورة وحدها.
٢. المصروفات المقدمة
إيجار سنة دُفع مقدمًا لا يخص الشهر الحالي كله. يُسجَّل أصلًا (مصروفات مقدمة)، ثم يُستنفد بحصة كل فترة:
- من ح/ مصروف الإيجار
- إلى ح/ إيجار مقدم
٣. الإيرادات المقدمة
اشتراك سنوي قبضته مقدمًا هو التزام عليك حتى تقدّم الخدمة، ثم يُعترف به إيرادًا على الفترات:
- من ح/ إيرادات مقدمة
- إلى ح/ الإيراد
٤. الإهلاك
حصة الفترة من تكلفة الأصول الثابتة:
- من ح/ مصروف الإهلاك
- إلى ح/ مجمع الإهلاك
انظر الأصول الثابتة والإهلاك.
٥. المخصصات
نهاية الخدمة والخسائر الائتمانية وغيرها، بالفرق بين المطلوب والمرصود. انظر المخصصات.
٦. تسوية المخزون
فرق الجرد بين الكمية الدفترية والفعلية: العجز من ح/ فروق الجرد إلى ح/ المخزون، والزيادة بالعكس. انظر جرد المخزون.
٧. الفوائد المستحقة على القروض
حصة الفترة من فائدة القرض حتى لو لم تُسدَّد بعد.
قاعدة لكل التسويات: الترحيل التراكمي
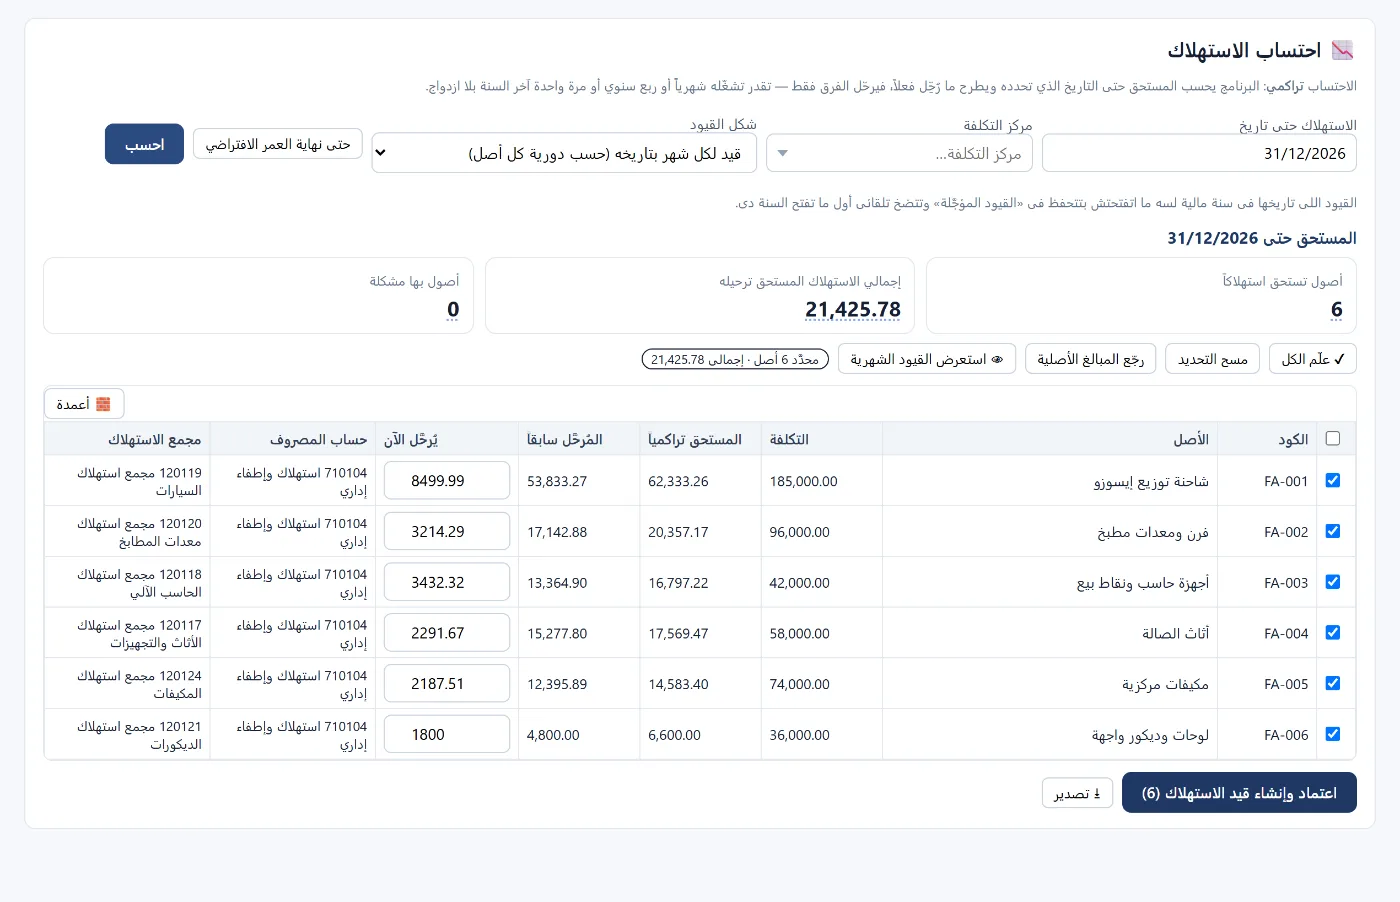
أفضل طريقة لتجنّب الازدواج: البرنامج يحسب المستحق حتى التاريخ ويطرح ما رُحِّل فعلًا، فيرحّل الفرق فقط. فإن شغّلته مرتين لا يتكرر القيد.
كيف يدير تساهيل حسابات التسويات
- القيود العكسية: تعلّم قيد الاستحقاق للعكس، ثم تعكسه بضغطة (أو تعكس كل المستحق دفعة واحدة) بتاريخ أول الشهر التالي افتراضيًا، مع احترام الفترات المقفلة.
- المصاريف المقدمة والمؤجلة: بطاقة بالمبلغ والمدة وحساب المصروف وجدول الاستنفاد، واستنفاد المصاريف المقدمة تراكمي بقيد لكل فترة أو قيد مجمّع.
- الإيرادات المقدمة وجدول الاعتراف بها، مع تقرير يطابق الرصيد بالدفاتر ويبيّن المتأخر عن الاعتراف.
- الاشتراكات والعقود الدورية: إيجار أو صيانة أو اشتراك بجدول استحقاق وقيوده بتواريخها.
- احتساب الإهلاك والمخصصات والجرد والتسويات — كلها تراكمية بالفرق.
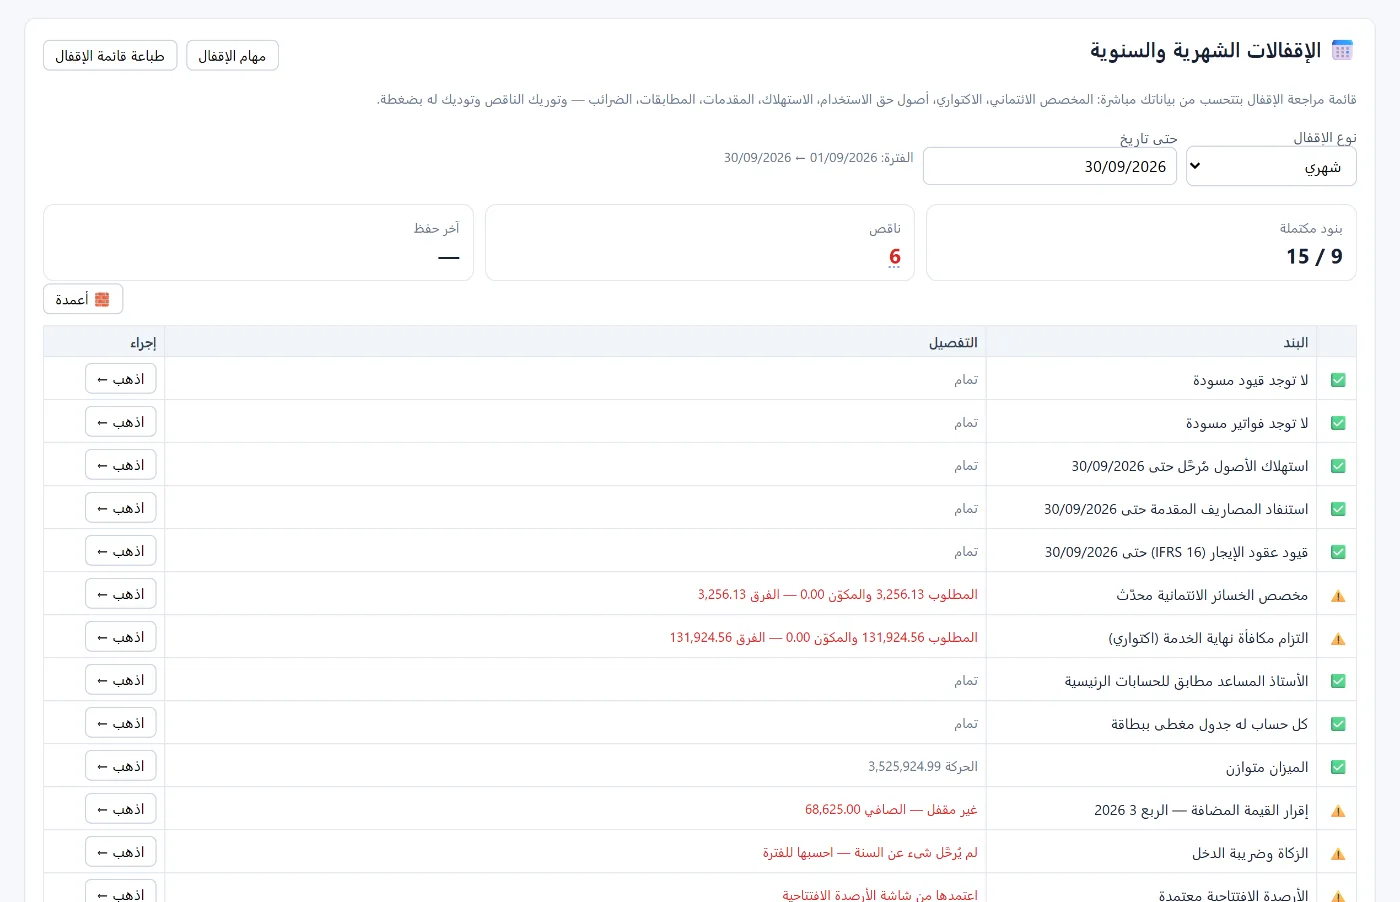
- الإقفالات الشهرية والسنوية: قائمة مراجعة تُحسب من بياناتك وتبيّن الناقص (الإهلاك، والمقدمات، والمخصصات، والقيود العكسية المستحقة، والمطابقات، والضرائب) وتنقلك إليه بضغطة.
اقرأ أيضًا إقفال الشهر وإقفال السنة المالية، أو تعرّف على تساهيل حسابات.
الأسئلة الشائعة
لماذا يُعكس قيد المصروف المستحق؟
حتى لا يُسجَّل المصروف مرتين: مرة بالتقدير آخر الشهر، ومرة بالفاتورة الفعلية حين تصل.
ما الفرق بين المصروف المقدم والمستحق؟
المقدم دُفع قبل أن يخص الفترة فهو أصل، والمستحق خص الفترة ولم يُدفع فهو التزام.
هل الإيراد المقبوض مقدمًا إيراد؟
لا، هو التزام حتى تُقدَّم الخدمة، ثم يُعترف به على الفترات.
ماذا لو شغّلت الاستنفاد أو الإهلاك مرتين؟
لا يتكرر القيد، لأن الترحيل تراكمي يرحّل الفرق فقط.
جرّبه في تساهيل: أنشئ حسابًا مجانيًا، وسجّل إيجارًا مدفوعًا مقدمًا، ودَع البرنامج يستنفده كل شهر.
