 تساهيل حسابات ERP
الأصول الثابتة والإهلاك: القسط الثابت والمتناقص بالأمثلة
دليل عملي لمحاسبة الأصول الثابتة: التكلفة والعمر الإنتاجي والقيمة المتبقية، والإهلاك بالقسط الثابت والمتناقص المضاعف، والقيود، وإعادة التقييم والاستبعاد.
السيارات والمعدات والأجهزة والأثاث تخدم المنشأة سنوات، فلا تُحمَّل تكلفتها مصروفًا مرة واحدة، بل تُوزَّع على عمرها الإنتاجي بالإهلاك (الاستهلاك). هذا الدليل يشرح كيف تُسجَّل الأصول، وكيف يُحسب الإهلاك بالطريقتين الأشهر، مع أمثلة وقيود.
ثلاثة أرقام لكل أصل
- التكلفة: سعر الشراء وكل ما يلزم لتجهيز الأصل للاستخدام (الشحن، والتركيب).
- العمر الإنتاجي: المدة المتوقعة لاستخدام الأصل.
- القيمة المتبقية: ما يُتوقع بيعه به في نهاية عمره.
والمبلغ القابل للإهلاك = التكلفة − القيمة المتبقية.
القسط الثابت
الإهلاك متساوٍ كل فترة.
مثال: شاحنة توزيع تكلفتها ١٨٥٬٠٠٠ ريال، وقيمتها المتبقية ١٥٬٠٠٠ ريال، وعمرها ٥ سنوات (٦٠ شهرًا)، بدأ تشغيلها في ١ مارس ٢٠٢٥.
- المبلغ القابل للإهلاك = ١٧٠٬٠٠٠ ريال.
- الإهلاك الشهري = ١٧٠٬٠٠٠ ÷ ٦٠ ≈ ٢٬٨٣٣ ريالًا.
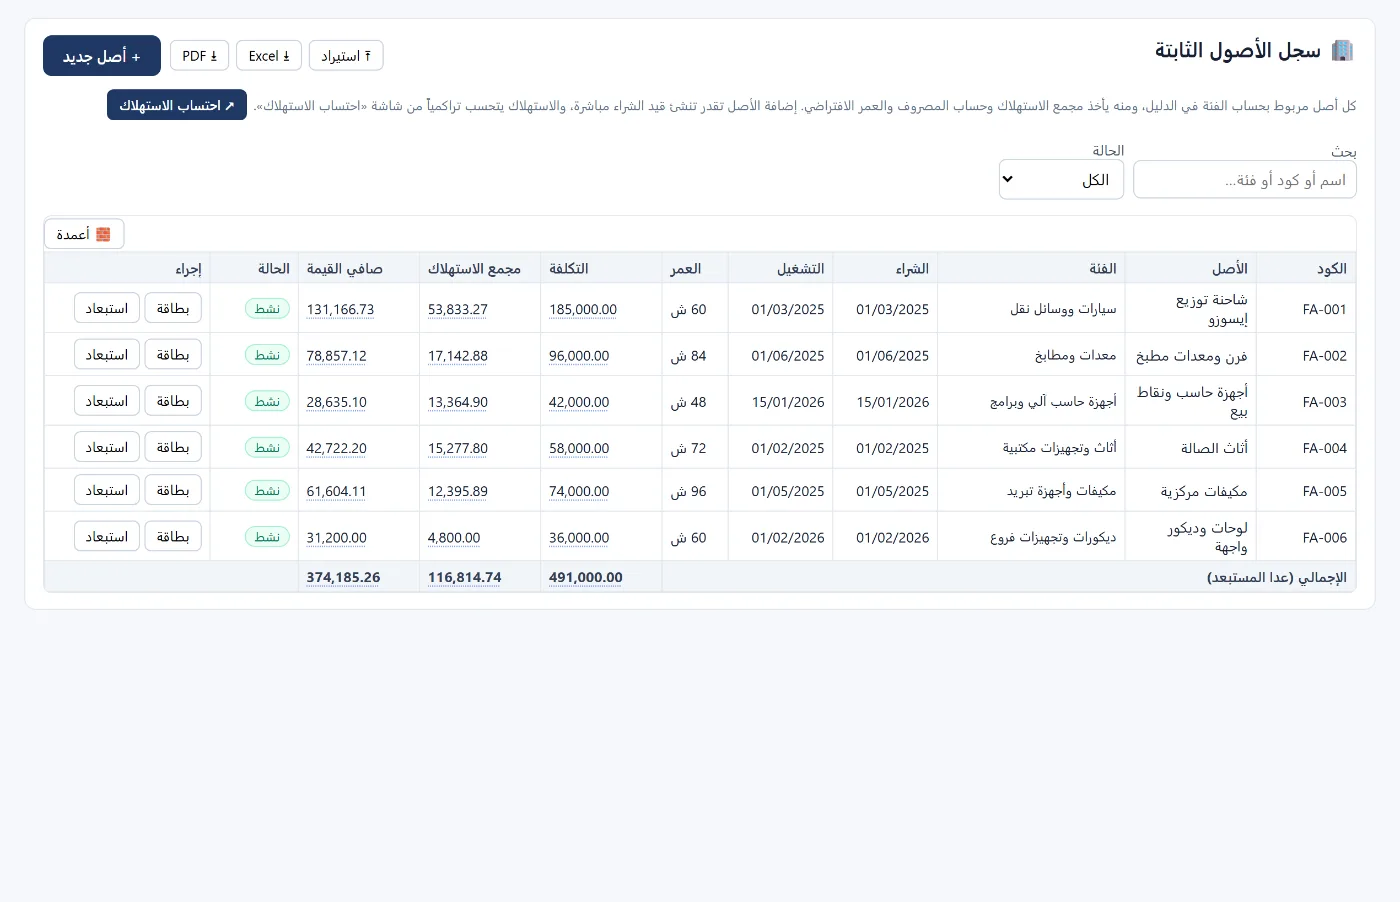
- حتى ٣٠ سبتمبر ٢٠٢٦ (١٩ شهرًا) = ١٩ × ٢٬٨٣٣٫٣٣ ≈ ٥٣٬٨٣٣ ريالًا، وصافي القيمة الدفترية ≈ ١٣١٬١٦٧ ريالًا.
المتناقص المضاعف
إهلاك أكبر في السنوات الأولى، ويناسب الأصول التي تفقد قيمتها بسرعة مثل الحاسبات. النسبة السنوية = ٢ ÷ العمر، وتُطبَّق على صافي القيمة الدفترية في بداية كل فترة.
مثال: أجهزة حاسب بـ٤٢٬٠٠٠ ريال وعمرها ٤ سنوات. النسبة = ٥٠٪ سنويًا.
- السنة الأولى: ٤٢٬٠٠٠ × ٥٠٪ = ٢١٬٠٠٠ ريال، ويبقى ٢١٬٠٠٠.
- السنة الثانية: ٢١٬٠٠٠ × ٥٠٪ = ١٠٬٥٠٠ ريال، ويبقى ١٠٬٥٠٠.
قيد الإهلاك
- من ح/ مصروف الإهلاك (أو الاستهلاك ضمن تكلفة المبيعات للأصول الإنتاجية)
- إلى ح/ مجمع إهلاك الفئة (سيارات، أو معدات، أو حاسبات…)
والمجمع حساب مقابل يُطرح من تكلفة الأصل في المركز المالي، فتظهر التكلفة والمجمع وصافي القيمة.
إعادة التقييم والاستبعاد
- إعادة التقييم (إن اتبعت المنشأة نموذج إعادة التقييم وفق المعيار الدولي ١٦): الزيادة عن القيمة الدفترية تذهب إلى فائض إعادة التقييم في حقوق الملكية، إلا إن كانت تعكس خسارة سابقة حُمّلت على الأرباح والخسائر. والنقص يُحمَّل على الأرباح والخسائر، إلا إن كان للأصل فائض سابق فيُخصم منه أولًا.
- الاستبعاد أو البيع: يُلغى الأصل ومجمعه، والفرق بين صافي القيمة وثمن البيع ربح أو خسارة.
كيف يدير تساهيل حسابات الأصول
- سجل الأصول الثابتة: كل أصل مربوط بحساب فئته في الدليل، ومنه يأخذ مجمع الإهلاك وحساب المصروف، مع التكلفة والعمر (بالأشهر) والقيمة المتبقية وطريقة الإهلاك (قسط ثابت أو متناقص مضاعف) ودورية القيد. وإضافة الأصل يمكن أن تُنشئ قيد الشراء مباشرة.
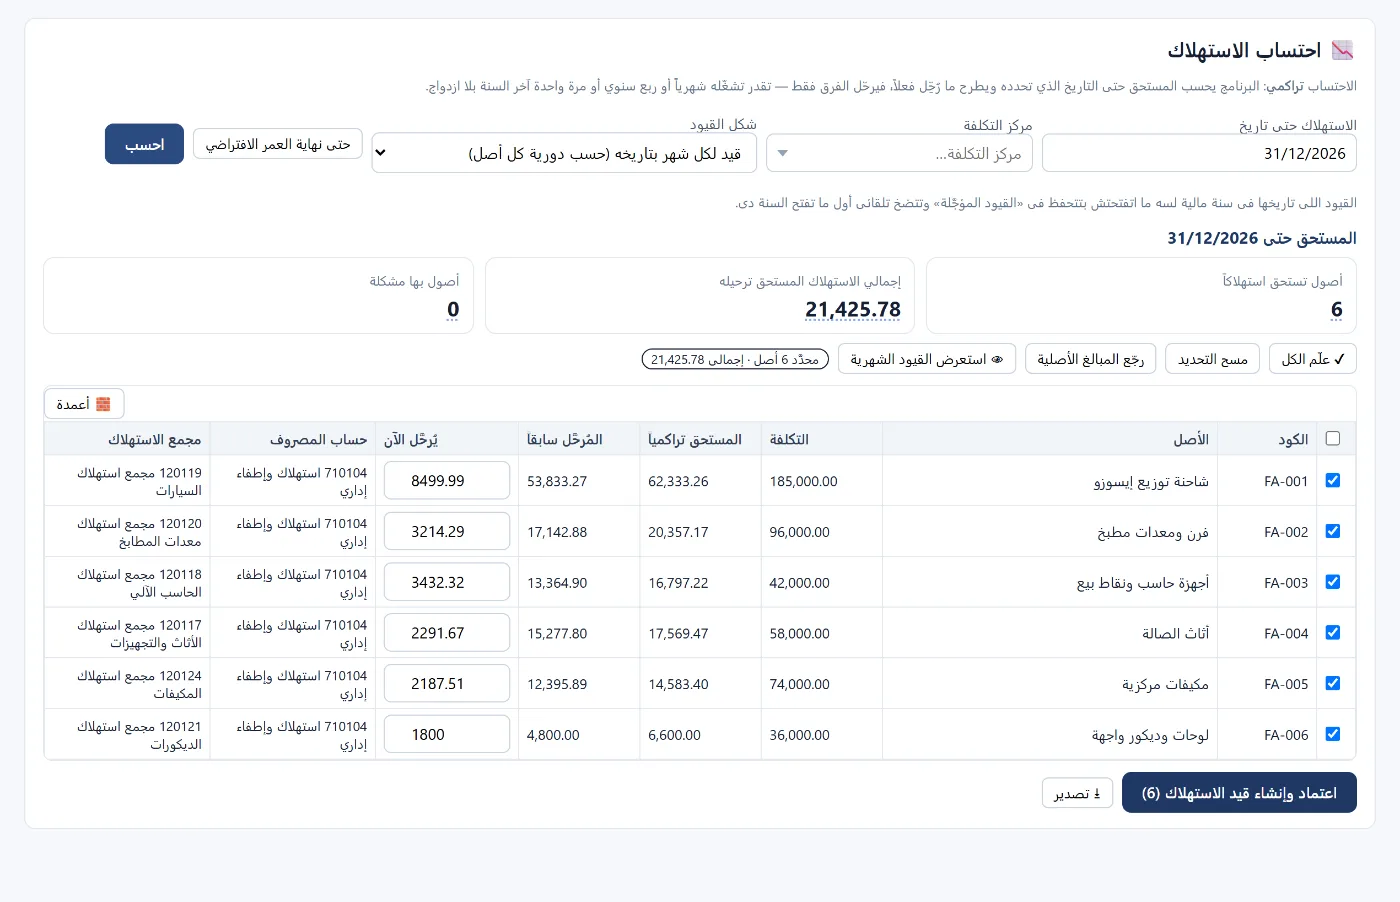
- احتساب الاستهلاك: حتى تاريخ تختاره، يحسب البرنامج المستحق تراكميًا لكل أصل، ويطرح المُرحَّل سابقًا، ويُنشئ قيود الفرق فقط — شهرية أو مجمّعة — مع إمكانية مراجعة القيود الشهرية قبل الاعتماد.
- إعادة تقييم الأصول: تكتب القيمة العادلة، فيوزّع البرنامج الفرق على فائض إعادة التقييم أو الأرباح والخسائر وفق القاعدة أعلاه.
الأسئلة الشائعة
أي طريقة إهلاك أختار؟
القسط الثابت للأصول التي تُستخدم بانتظام على عمرها، والمتناقص للأصول التي تفقد قيمتها بسرعة. والمهم الثبات على الطريقة.
متى يبدأ الإهلاك؟
من تاريخ جاهزية الأصل للاستخدام (بدء التشغيل)، لا من تاريخ الشراء إن اختلفا.
هل الأرض تُهلك؟
لا، الأرض لا تُهلك لأن عمرها غير محدود، بخلاف المبنى المقام عليها.
كم مرة أسجّل الإهلاك؟
شهريًا يعطي أرقامًا شهرية أدق، ويمكن ربع سنويًا أو سنويًا.
اقرأ أيضًا إقفال الشهر المحاسبي والإقفال السنوي، أو تعرّف على تساهيل حسابات.
جرّبه في تساهيل: أنشئ حسابًا مجانيًا، وأضف أول أصل، ثم احسب استهلاكه حتى اليوم.
