 تساهيل حسابات ERP
جرد المخزون وتقييمه بالمتوسط المرجّح خطوة بخطوة
دليل عملي لجرد المخزون وتسوية فروقه وتقييمه: المتوسط المرجّح والوارد أولًا صادر أولًا، وقاعدة الأقل من التكلفة أو صافي القيمة البيعية، مع أمثلة محلولة.
المخزون في أغلب المنشآت التجارية هو أكبر أصل متداول، وخطأ صغير في جرده أو تقييمه يغيّر الربح مباشرة. هذا الدليل يشرح كيف تجرد المخزون وتسوّي فروقه، وكيف تُقيّمه بالمتوسط المرجّح أو بالوارد أولًا صادر أولًا، ومتى تطبّق قاعدة «الأقل من التكلفة أو صافي القيمة البيعية» — مع أمثلة محلولة، ثم كيف يختصر تساهيل حسابات العملية.
لماذا تختلف أرصدة النظام عن الرف؟
- أخطاء تسجيل: صنف بيع باسم صنف آخر، أو كمية مكتوبة بخطأ.
- تلف وانتهاء صلاحية لم يُسجَّل.
- مرتجعات لم تُدخل المخزون.
- فقد أو سرقة.
- استلام لم تُسجَّل فاتورته بعد، أو العكس.
خطوات الجرد الفعلي
- حدّد تاريخ الجرد وأوقف الحركة أو سجّل حدًّا فاصلًا واضحًا (آخر فاتورة قبل الجرد).
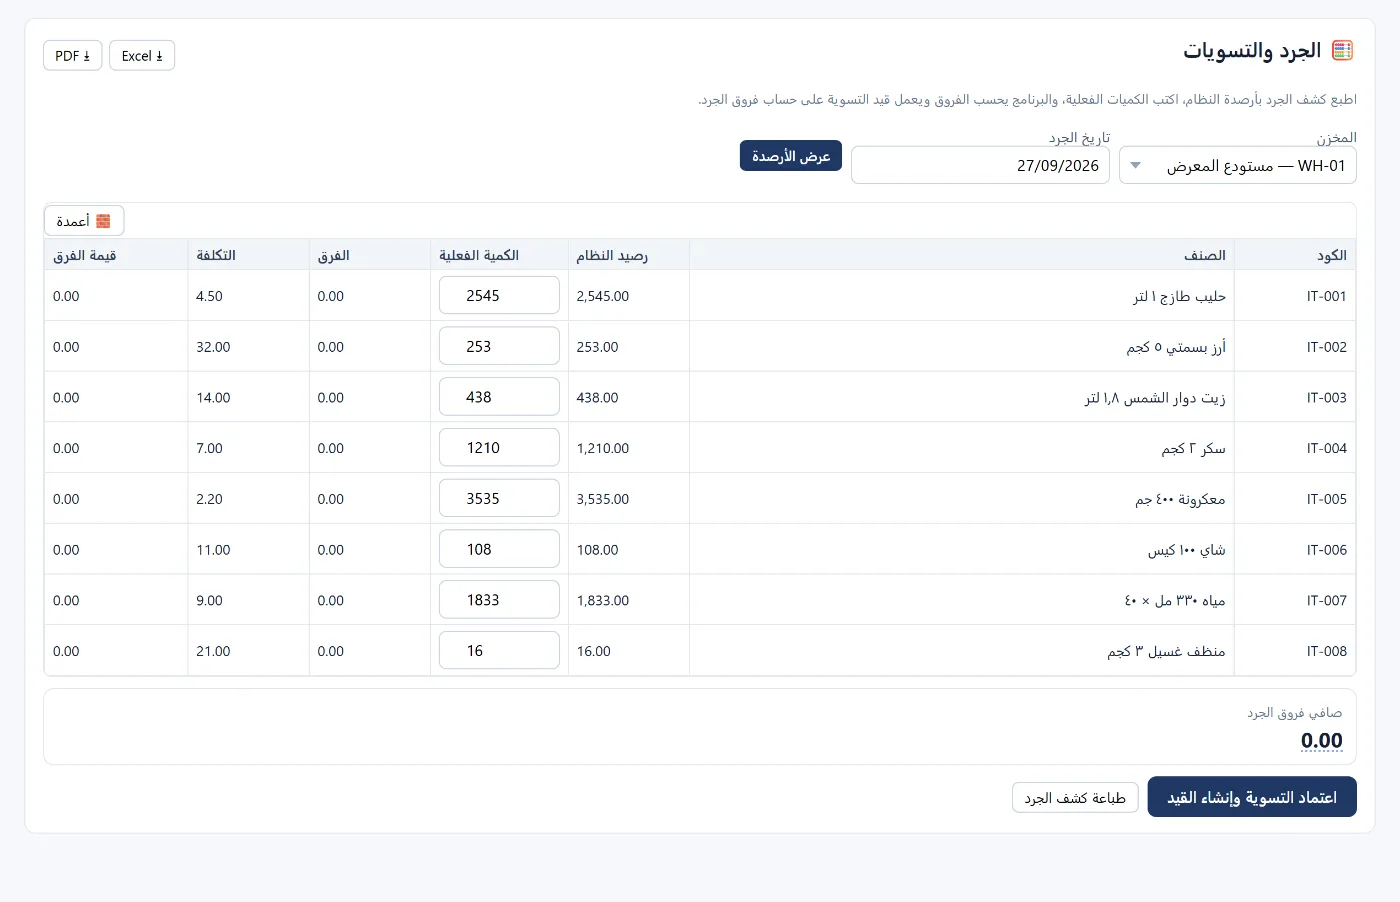
- اطبع كشف الجرد بأرصدة النظام، أو اتركه أعمى (بلا أرصدة) إن أردت عدًّا مستقلًا.
- اعدّ الكميات الفعلية لكل صنف في كل موقع، ويفضَّل أن يعدّ شخصان.
- أدخل الكميات الفعلية واحسب الفروق.
- ابحث عن سبب الفروق الكبيرة قبل تسويتها: خطأ تسجيل يُصحَّح بقيده الأصلي، والنقص الحقيقي يُسوّى.
- سجّل قيد التسوية: النقص من ح/ فروق الجرد إلى ح/ المخزون، والزيادة بالعكس.
ولا يلزم جرد كل الأصناف كل شهر: الجرد الدوري يعدّ الأصناف المهمة أو الغالية أكثر، وبقية الأصناف بتكرار أقل.
طرق تقييم المخزون
المتوسط المرجّح
تكلفة الوحدة = قيمة الرصيد ÷ الكمية، وتتحدث مع كل شراء.
مثال: رصيد ١٠٠ وحدة بتكلفة ١٠ ريالات (١٬٠٠٠ ريال)، ثم شراء ٢٠٠ وحدة بـ١٣ ريالًا (٢٬٦٠٠ ريال).
- الرصيد: ٣٠٠ وحدة بقيمة ٣٬٦٠٠ ريال.
- متوسط التكلفة = ٣٬٦٠٠ ÷ ٣٠٠ = ١٢ ريالًا.
- بيع ١٥٠ وحدة: تكلفة المبيعات = ١٥٠ × ١٢ = ١٬٨٠٠ ريال، والمتبقي ١٥٠ وحدة بـ١٬٨٠٠ ريال.
الوارد أولًا صادر أولًا (FIFO)
تُصرف أقدم الكميات أولًا بتكلفتها.
بالمثال نفسه: بيع ١٥٠ وحدة = ١٠٠ × ١٠ + ٥٠ × ١٣ = ١٬٦٥٠ ريالًا، والمتبقي ١٥٠ وحدة × ١٣ = ١٬٩٥٠ ريالًا.
الفرق بين الطريقتين هنا ١٥٠ ريالًا في تكلفة المبيعات، وبالتالي في الربح. والمهم أن تختار طريقة وتثبت عليها؛ والانتقال من طريقة لأخرى تغيير في سياسة محاسبية يجب الإفصاح عنه.
الأقل من التكلفة أو صافي القيمة البيعية
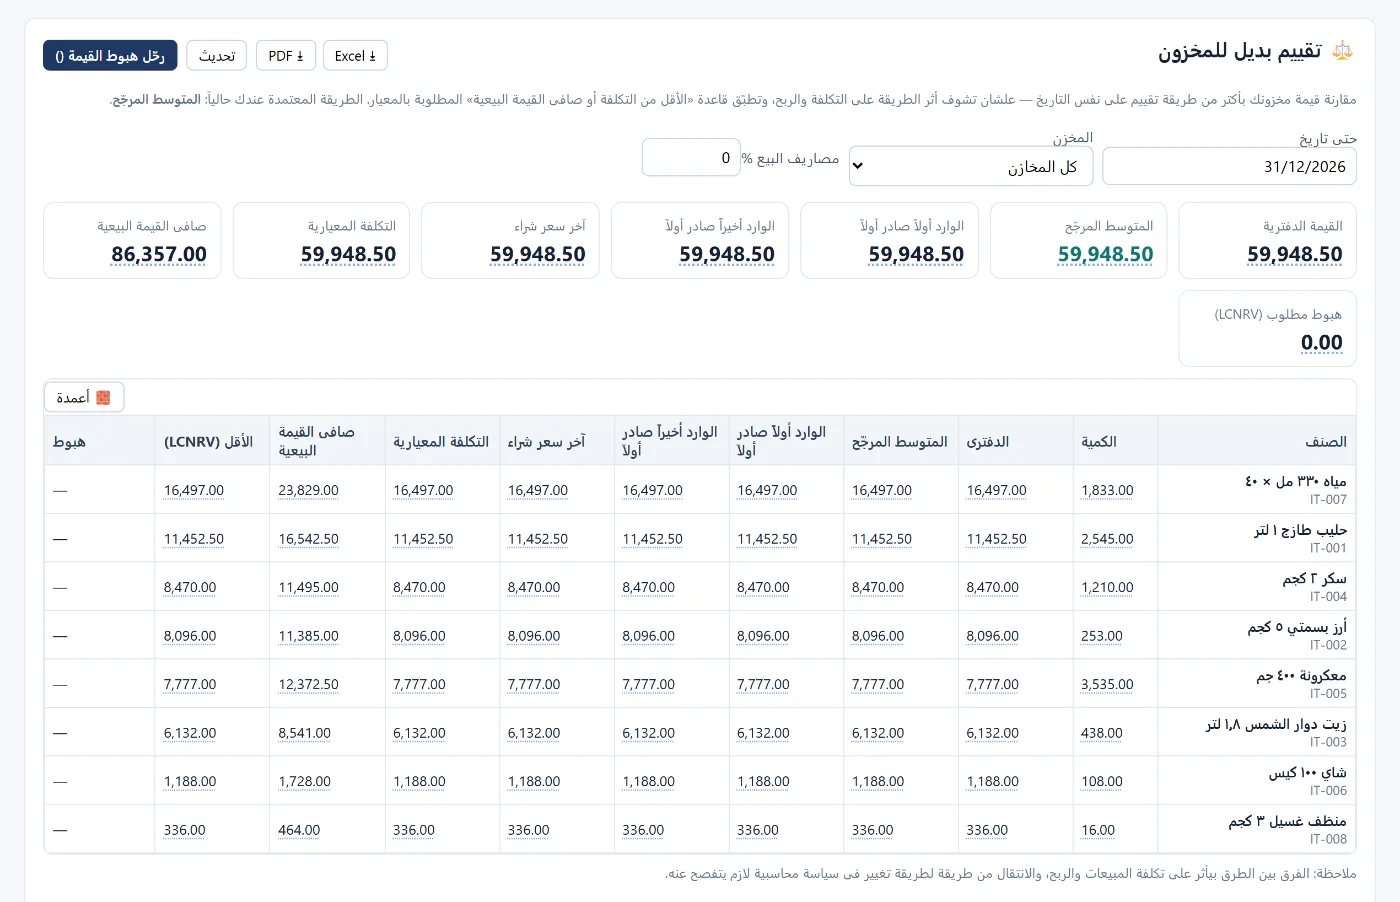
وفق معيار المحاسبة الدولي رقم ٢، يُقاس المخزون بـالأقل من التكلفة أو صافي القيمة البيعية (سعر البيع المتوقع ناقص تكاليف البيع). فإن كان صنف تكلفته ٥٠ ريالًا ولم يعد يُباع إلا بـ٤٠ ريالًا، يُخفَّض إلى ٤٠ ويُسجَّل الفرق هبوطًا في قيمة المخزون. وهذا شائع في الأصناف الراكدة أو القديمة أو القريبة من انتهاء الصلاحية.
كيف يختصرها تساهيل حسابات
- الجرد والتسويات: اطبع كشف الجرد بأرصدة النظام، واكتب الكميات الفعلية، فيحسب البرنامج الفروق ويُنشئ قيد التسوية على حساب فروق الجرد عند «اعتماد التسوية وإنشاء القيد».
- تقييم بديل للمخزون: يقارن قيمة مخزونك في التاريخ نفسه بالمتوسط المرجّح، والوارد أولًا صادر أولًا، وآخر سعر شراء، والتكلفة المعيارية، ويطبّق قاعدة الأقل من التكلفة أو صافي القيمة البيعية، مع زر لترحيل هبوط القيمة.
- أرصدة وقيمة المخزون: الكمية ومتوسط التكلفة والقيمة لكل صنف، مع مطابقتها برصيد حساب المخزون في الدفاتر.
- الفواتير تُحدّث المخزون تلقائيًا: الشراء يُدخل الكمية بتكلفتها، والبيع يصرفها ويُنشئ قيد التكلفة.
الأسئلة الشائعة
كم مرة يجب جرد المخزون؟
جرد كامل مرة في السنة على الأقل عند الإقفال السنوي، وجرد دوري للأصناف المهمة شهريًا أو ربع سنويًا.
أي طريقة تقييم أفضل: المتوسط أم FIFO؟
كلتاهما مقبولة وفق المعايير الدولية؛ المتوسط المرجّح أبسط وأكثر استقرارًا، وFIFO أقرب للأسعار الحديثة في المتبقي. المهم الثبات على الطريقة.
كيف يُسجَّل نقص الجرد؟
بقيد من ح/ فروق الجرد (مصروف) إلى ح/ المخزون، بعد التأكد أنه ليس خطأ تسجيل.
ما صافي القيمة البيعية؟
سعر البيع المتوقع ناقص التكاليف اللازمة لإتمام البيع. وإن قلّ عن التكلفة يُخفَّض المخزون إليه.
اقرأ أيضًا برنامج محاسبة لمحلات التجزئة وإقفال الشهر المحاسبي، أو تعرّف على تساهيل حسابات.
جرّبه في تساهيل: أنشئ حسابًا مجانيًا، وأضف أصنافك، واطبع أول كشف جرد.
