 تساهيل حسابات ERP
المخصصات: نهاية الخدمة والخسائر الائتمانية والقيد بالفرق
ما المخصصات ولماذا تُسجَّل: مكافأة نهاية الخدمة، والخسائر الائتمانية المتوقعة بمصفوفة الأعمار، والمخصصات الأخرى، وقيد الفرق بين المطلوب والمرصود بمثال.
المخصص التزام أو خسارة محتملة تعرف أنها ستحدث لكن لا تعرف مبلغها أو توقيتها بالضبط: مكافأة نهاية خدمة سيستحقها الموظفون، أو ديون عملاء قد لا تُحصَّل، أو قضية قد تخسرها المنشأة. وتسجيلها في وقتها يجعل الربح أقرب للحقيقة ويمنع مفاجأة كبيرة في سنة واحدة.
مكافأة نهاية الخدمة
وفق نظام العمل السعودي، يستحق العامل عند انتهاء علاقة العمل مكافأة محسوبة على آخر أجر: أجر نصف شهر عن كل سنة من السنوات الخمس الأولى، وأجر شهر عن كل سنة بعدها، وتُحسب كسور السنة بنسبتها. وعند الاستقالة تختلف النسبة المستحقة بحسب مدة الخدمة. المرجع الرسمي للتفاصيل هو وزارة الموارد البشرية والتنمية الاجتماعية.
مثال: موظف أجره الأساسي مع البدلات المعتبرة ١٠٬٠٠٠ ريال، أمضى ٧ سنوات:
- السنوات الخمس الأولى: ٥ × نصف شهر = ٢٫٥ شهر = ٢٥٬٠٠٠ ريال.
- السنتان التاليتان: ٢ × شهر = ٢٠٬٠٠٠ ريال.
- المكافأة المستحقة (عند إنهاء العقد من صاحب العمل أو انتهائه) = ٤٥٬٠٠٠ ريال.
والمنشأة تكوّن مخصصًا بهذه الالتزامات أولًا بأول، لا عند خروج الموظف فقط. وللمنشآت التي تطبّق المعيار الدولي ١٩ بالكامل، يُقاس الالتزام بالحسبة الاكتوارية.
الخسائر الائتمانية المتوقعة
وفق المعيار الدولي للتقرير المالي ٩، تُقدَّر خسارة الديون قبل وقوعها. والطريقة الأبسط للمنشآت مصفوفة الأعمار: نسبة خسارة لكل شريحة تأخير.
مثال: ذمم عملاء ٥٠٠٬٠٠٠ ريال:
- غير متأخرة ٣٠٠٬٠٠٠ × ١٪ = ٣٬٠٠٠
- ١–٩٠ يومًا ١٥٠٬٠٠٠ × ٥٪ = ٧٬٥٠٠
- أكثر من ٩٠ يومًا ٥٠٬٠٠٠ × ٢٠٪ = ١٠٬٠٠٠
- المخصص المطلوب = ٢٠٬٥٠٠ ريال.
قيد المخصص بالفرق
الخطأ الشائع أن يُقيَّد المخصص كاملًا كل فترة فيتضاعف. الصحيح أن تقارن المطلوب بـالمرصود (الرصيد الحالي للمخصص) وتقيّد الفرق فقط:
- المطلوب ٢٠٬٥٠٠ والمرصود ١٥٬٠٠٠ ← زيادة ٥٬٥٠٠: من ح/ مصروف المخصص إلى ح/ المخصص.
- المطلوب ١٢٬٠٠٠ والمرصود ١٥٬٠٠٠ ← رد ٣٬٠٠٠: من ح/ المخصص إلى ح/ مصروف المخصص (أو إيراد رد مخصص).
كيف يدير تساهيل حسابات المخصصات
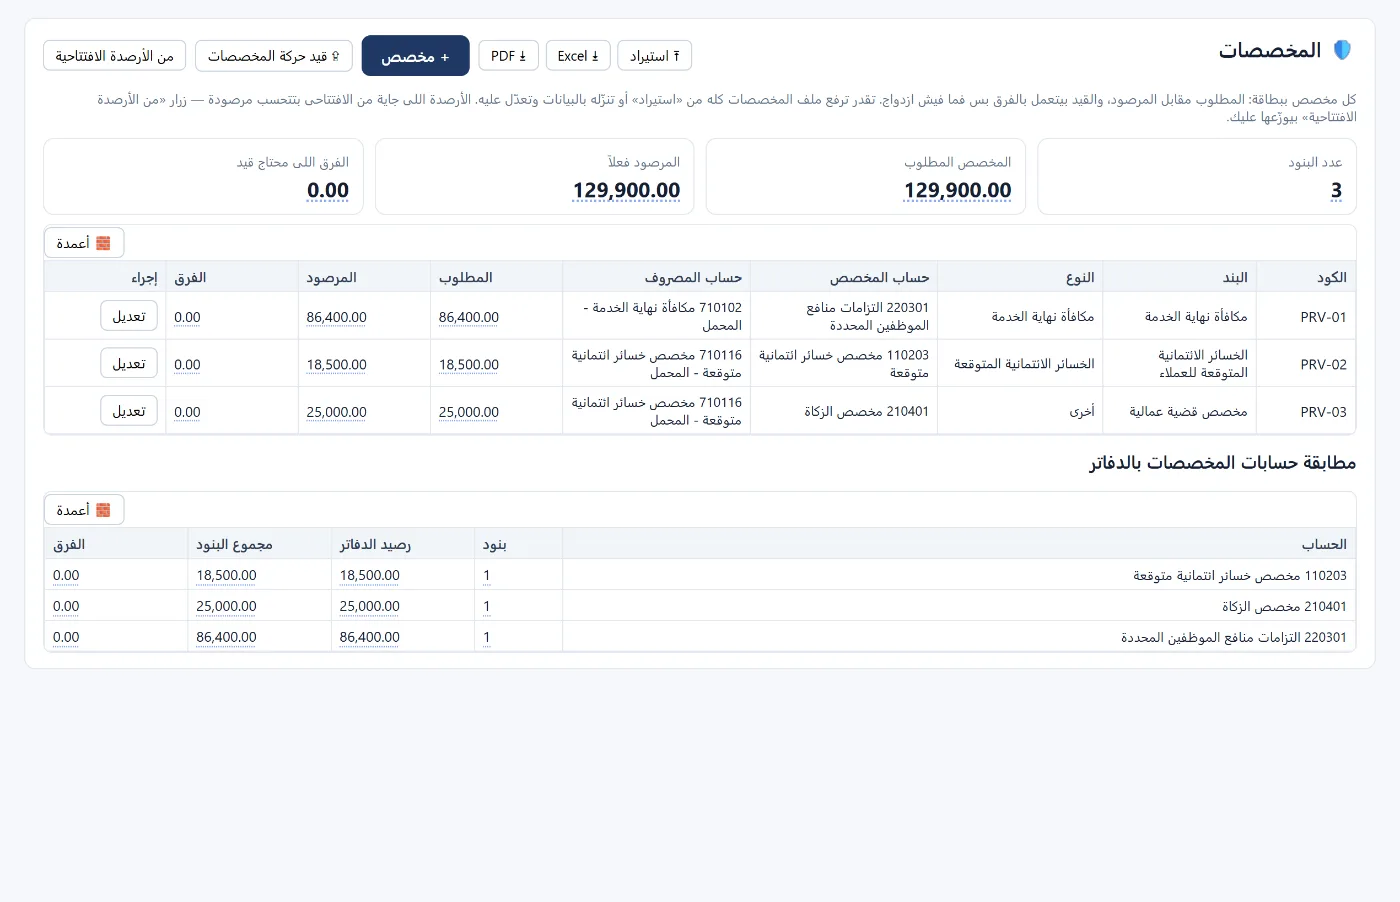
- شاشة المخصصات: كل مخصص ببطاقة: نوعه (نهاية الخدمة، أو الخسائر الائتمانية، أو غيرهما)، وحساب المخصص، وحساب المصروف، والمطلوب مقابل المرصود، والفرق — والقيد يُنشأ بالفرق فقط بزر «قيد حركة المخصصات»، فلا يوجد ازدواج.
- من الأرصدة الافتتاحية: الأرصدة القادمة من الافتتاحي تُحسب مرصودة، ويوزّعها زر مخصص على البطاقات.
- مطابقة حسابات المخصصات بالدفاتر للتأكد أن المرصود يطابق رصيد الحساب.
- الخسائر الائتمانية: مصفوفة أعمار بنسبة خسارة لكل شريحة، والمخصص بالفرق، ومراحل المعيار ٩ من أيام التأخير آليًا.
- نهاية الخدمة: حساب المكافأة، والحسبة الاكتوارية لمن يحتاجها.
الأسئلة الشائعة
هل المخصص مصروف؟
تكوين المخصص أو زيادته يُحمَّل مصروفًا في الفترة، والمخصص نفسه التزام (أو حساب مقابل للأصل في حالة الديون).
كم مرة أحدّث المخصصات؟
شهريًا ضمن الإقفال يعطي أرقامًا أدق، وسنويًا على الأقل عند إعداد القوائم.
ما الفرق بين المخصص والاحتياطي؟
المخصص لالتزام أو خسارة متوقعة ويُحمَّل على الأرباح، والاحتياطي توزيع من الأرباح نفسها.
كيف أحسب مكافأة نهاية الخدمة؟
نصف شهر عن كل سنة من السنوات الخمس الأولى وشهر عن كل سنة بعدها على آخر أجر، مع اختلاف الاستحقاق عند الاستقالة. راجع نظام العمل للتفاصيل.
اقرأ أيضًا الرواتب وحماية الأجور والإقفال السنوي، أو تعرّف على تساهيل حسابات.
جرّبه في تساهيل: أنشئ حسابًا مجانيًا، وأضف أول بطاقة مخصص، ودع البرنامج يقيّد الفرق.
