 تساهيل حسابات ERP
برنامج محاسبة للمصانع — أوامر الإنتاج والتكاليف
برنامج محاسبة للمصانع: أوامر إنتاج بتكلفة الخامات والأجور والتكاليف الصناعية، والفاقد الطبيعي وغير الطبيعي، وفروق المعيار، وتحت التشغيل.
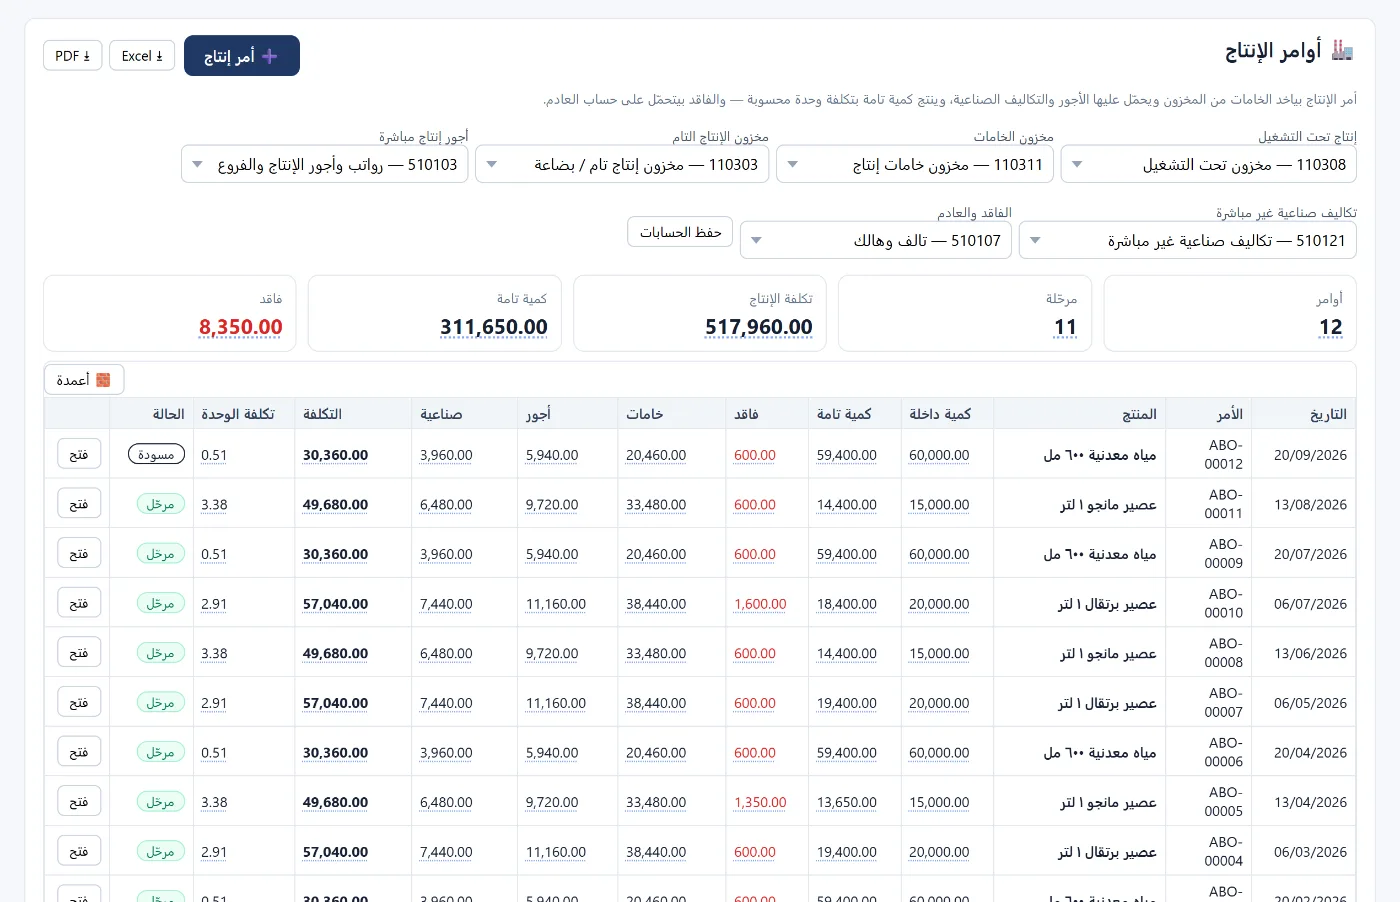
في المصنع لا يكفي أن تعرف المبيعات والمصروفات؛ السؤال الحقيقي: كم كلّفت الوحدة؟ وكم ضاع في الإنتاج؟ ولماذا زادت التكلفة هذا الشهر: بسبب سعر الخامة أم بسبب التشغيل؟ تساهيل حسابات يحسب تكلفة كل أمر إنتاج من الخامات والأجور والتكاليف الصناعية، ويفصل الفاقد الطبيعي عن غير الطبيعي، ويقارن الفعلي بالمعيار.
مشاكل حسابات المصانع التي يحلّها البرنامج
- تكلفة الوحدة تقديرية، فالتسعير والربح غير دقيقين.
- الفاقد كله يُحمَّل على المخزون التام فيُضخّم قيمته.
- لا يُعرف سبب زيادة التكلفة: الكمية أم السعر.
- أوامر مفتوحة منذ أشهر تحبس خامات وأجورًا في الميزانية دون إنتاج يقابلها.
أوامر الإنتاج
أمر الإنتاج يأخذ الخامات من المخزون، ويحمّل عليها الأجور المباشرة والتكاليف الصناعية غير المباشرة، وينتج كمية تامة بتكلفة وحدة محسوبة. ويُنشئ القيد كاملًا عند الترحيل: صرف الخامات والتكاليف على الإنتاج تحت التشغيل، ثم تحويله إلى مخزون الإنتاج التام.
ولكل أمر: المنتج والكمية الداخلة والتامة، والخامات والأجور والتكاليف الصناعية، ونسبة الفاقد الطبيعي المسموح، ونسبة التحويل وتكلفة الوحدة المعياريتين، ومركز التكلفة.
الفاقد الطبيعي وغير الطبيعي
وفق معيار المحاسبة الدولي رقم ٢: الفاقد الطبيعي جزء من تكلفة المنتج، والفاقد غير الطبيعي مصروف الفترة وليس تكلفة مخزون. تحدّد نسبة الفاقد المسموح لكل أمر، فيبقى ما دونها في تكلفة المنتج، ويُحمَّل ما زاد عنها على حساب الفاقد والعادم — فلا تتحمّل الوحدات السليمة تكلفة الوحدات الضائعة.
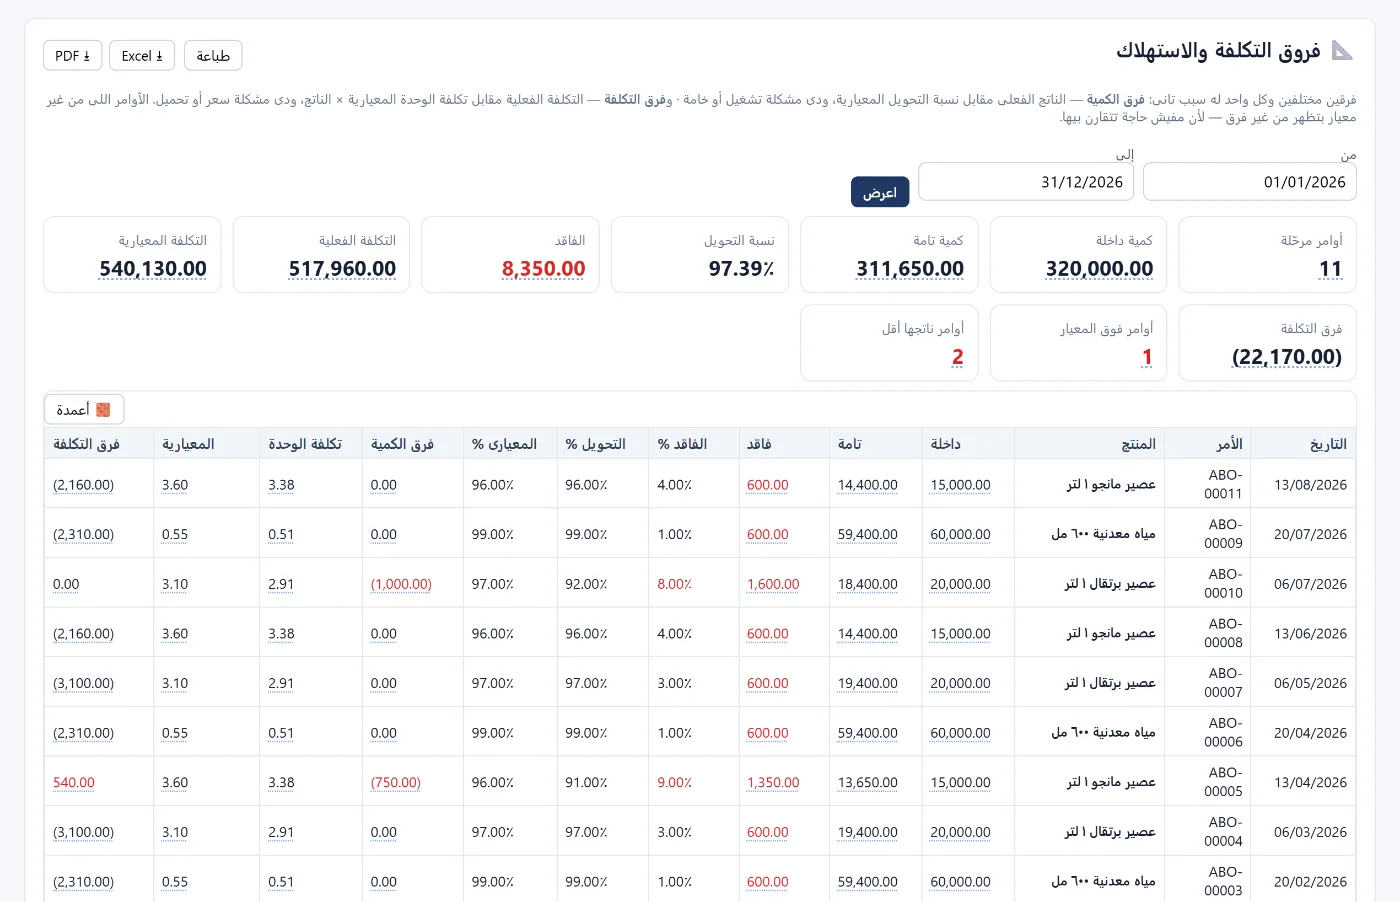
فروق التكلفة والاستهلاك
فرقان مختلفان، ولكل منهما سبب:
- فرق الكمية: الناتج الفعلي مقابل نسبة التحويل المعيارية — مشكلة تشغيل أو خامة.
- فرق التكلفة: التكلفة الفعلية مقابل تكلفة الوحدة المعيارية × الناتج — مشكلة سعر أو تحميل.
وتعرض الشاشة الأوامر التي تجاوزت المعيار والتي جاءت أقل منه.
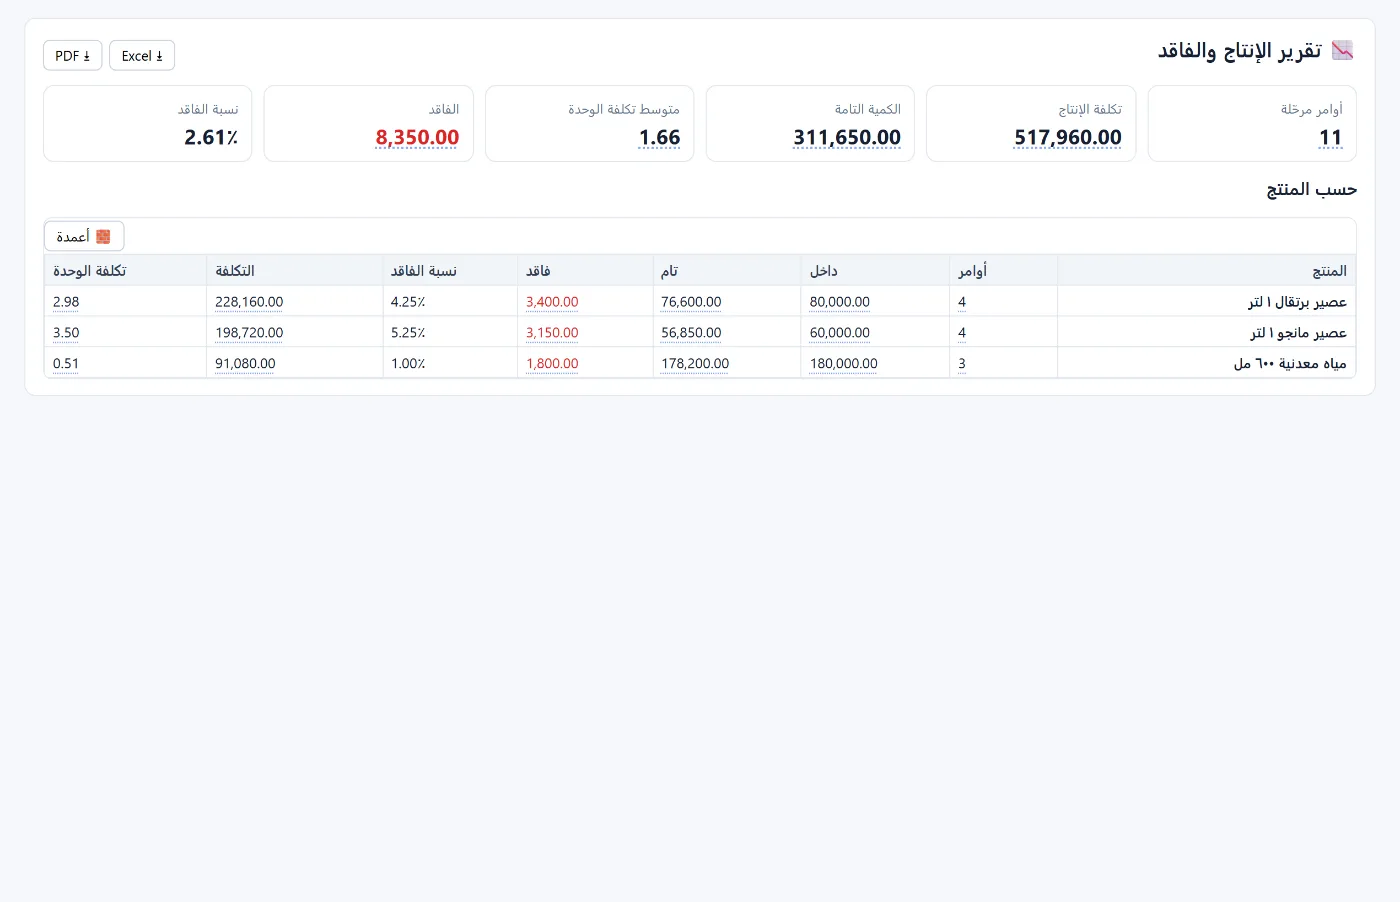
تقرير الإنتاج والفاقد
لكل منتج: عدد الأوامر، والداخل والتام، والفاقد ونسبته، والتكلفة وتكلفة الوحدة — فترى المنتج الذي يضيع فيه أكثر.
أوامر تحت التشغيل
الأمر الذي فُتح ولم يُقفل يحبس خامات وأجورًا في الإنتاج تحت التشغيل — أموال في الميزانية دون إنتاج تام يقابلها. وتعرض الشاشة الأوامر المفتوحة وعمرها، والمتأخرة أكثر من ٣٠ يومًا هي أول ما يسأل عنه المراجع في الجرد.
قائمة المكونات والتشغيلات
- تكلفة المنتج (قائمة المكونات): لكل منتج مكوناته وكمياتها وتكلفة التشغيل، فيحسب البرنامج تكلفة الوحدة ويقارنها بسعر البيع ويُظهر الهامش، والمكوّن قد يكون منتجًا له مكونات حتى ٥ مستويات.
- التشغيلات والصلاحيات: لكل كمية داخلة رقم تشغيلة وتاريخ صلاحية، مع تنبيه بما قرب انتهاؤه وقيد إتلاف لما انتهى.
كيف تبدأ
- أنشئ حسابك واختر نشاط «صناعة وتصنيع».
- حدّد حسابات الإنتاج مرة واحدة من شاشة أوامر الإنتاج.
- عرّف المنتجات ومكوناتها ونسب التحويل المعيارية.
- سجّل أول أمر إنتاج ورحّله.
تعرّف أكثر على تساهيل حسابات، واطّلع على دليل الاستخدام.
الأسئلة الشائعة
كيف تُحسب تكلفة الوحدة المنتجة؟
من الخامات والأجور المباشرة والتكاليف الصناعية المحمّلة على أمر الإنتاج، مقسومة على الكمية التامة، بعد فصل الفاقد غير الطبيعي.
ما الفرق بين الفاقد الطبيعي وغير الطبيعي؟
الطبيعي في حدود النسبة المسموحة ويبقى في تكلفة المنتج، وغير الطبيعي ما زاد عنها ويُحمَّل مصروفًا على حساب الفاقد والعادم.
هل يقارن البرنامج التكلفة الفعلية بالمعيارية؟
نعم، في «فروق التكلفة والاستهلاك»: فرق الكمية بنسبة التحويل، وفرق التكلفة بتكلفة الوحدة المعيارية.
هل يدعم قائمة المكونات متعددة المستويات؟
نعم، حتى ٥ مستويات، مع حساب تكلفة الوحدة والهامش مقابل سعر البيع.
هل يناسب مصانع الأغذية؟
نعم، ومعه التشغيلات وتواريخ الصلاحية. وانظر أيضًا جرد المخزون وتقييمه وبرنامج محاسبة لتجارة الجملة.
جرّبه في تساهيل: أنشئ حسابًا مجانيًا، واختر نشاط التصنيع، وسجّل أول أمر إنتاج لترى تكلفة الوحدة والفاقد.
