 تساهيل حسابات ERP
كيف تقرأ القوائم المالية لمنشأتك: دليل لصاحب العمل
دليل مبسّط لقراءة قائمة الدخل والمركز المالي والتدفقات النقدية، وأهم النسب: الهامش، والسيولة، وأيام التحصيل والسداد، ونقطة التعادل — بأمثلة من الأرقام.
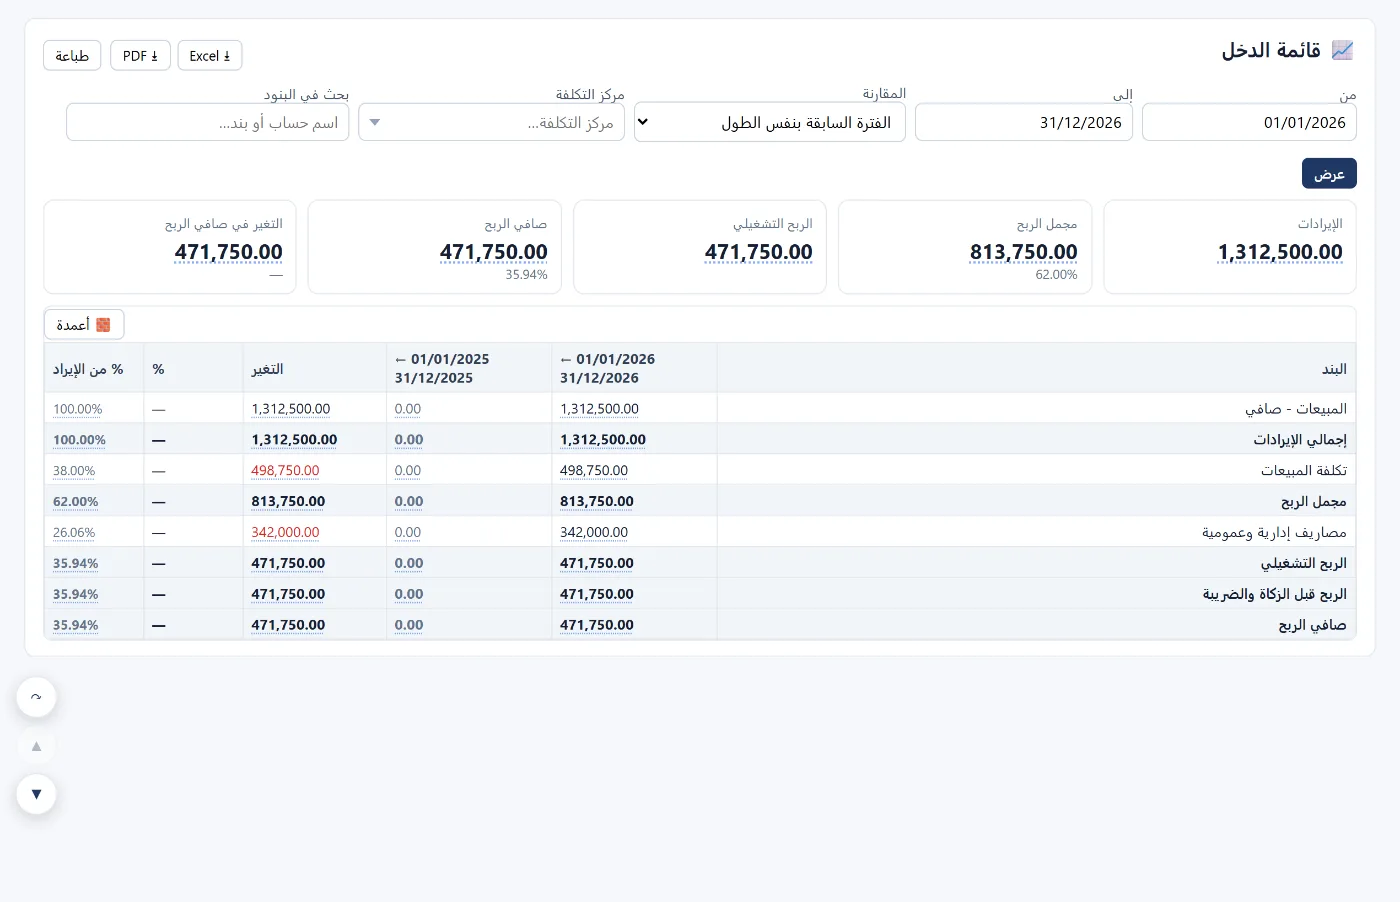
كثير من أصحاب المنشآت يستلمون القوائم المالية من المحاسب مرة في السنة، ولا يعرفون ماذا يقرؤون فيها. والحقيقة أن ثلاث قوائم وخمس نسب تكفي لتعرف: هل تربح؟ وهل عندك نقد؟ وأين تذهب أموالك؟ هذا الدليل يشرحها بلغة بسيطة وأمثلة.
١. قائمة الدخل: هل تربح؟
تبدأ بالإيرادات، وتطرح منها التكاليف على مراحل:
- الإيرادات: ما بعته خلال الفترة.
- تكلفة المبيعات: تكلفة البضاعة أو الخدمة التي بعتها.
- مجمل الربح = الإيرادات − تكلفة المبيعات.
- المصروفات التشغيلية: الرواتب والإيجار والتسويق وغيرها.
- الربح التشغيلي = مجمل الربح − المصروفات التشغيلية.
- صافي الربح بعد المصروفات الأخرى والزكاة أو الضريبة.
ما الذي تنظر إليه؟ نسبة كل بند من الإيراد، ومقارنتها بالفترة السابقة. إن ارتفعت تكلفة المبيعات من ٣٨٪ إلى ٤٥٪ من الإيراد، فهناك مشكلة في الأسعار أو الشراء أو الهدر — حتى لو زاد الإيراد نفسه.
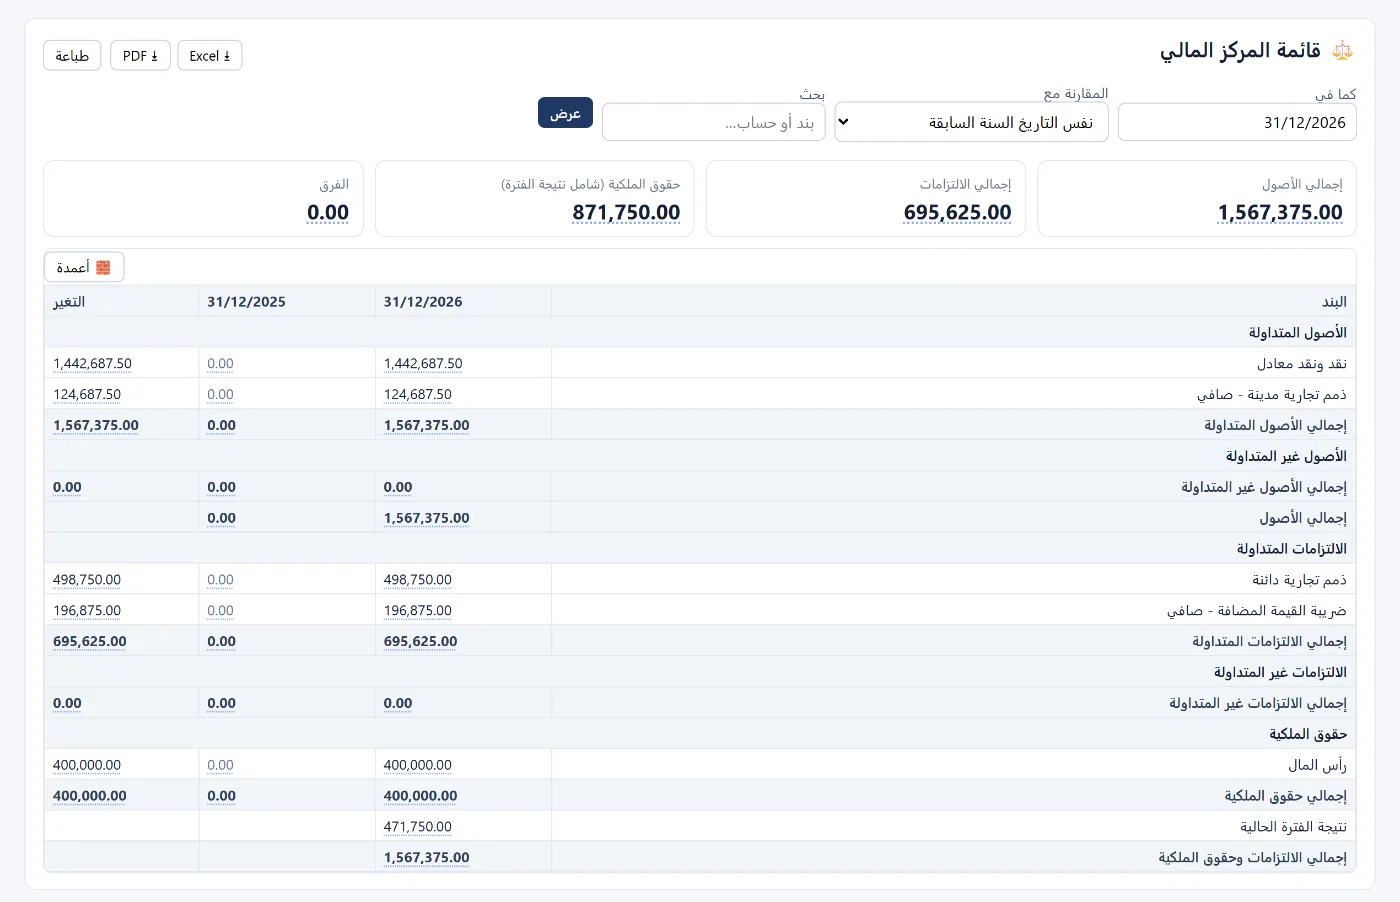
٢. قائمة المركز المالي: ماذا تملك وماذا عليك؟
صورة في تاريخ محدد:
- الأصول المتداولة: النقد، والعملاء، والمخزون — ما يتحول إلى نقد خلال سنة.
- الأصول غير المتداولة: المعدات والمباني والسيارات.
- الالتزامات المتداولة: الموردون، والرواتب المستحقة، والضريبة — ما تسدده خلال سنة.
- الالتزامات غير المتداولة: القروض طويلة الأجل ومخصص نهاية الخدمة.
- حقوق الملكية: رأس المال والأرباح المبقاة.
والمعادلة دائمًا: الأصول = الالتزامات + حقوق الملكية.
٣. قائمة التدفقات النقدية: أين ذهب النقد؟
الربح لا يعني النقد. قد تربح وتنفد سيولتك لأن العملاء لم يسددوا، أو لأنك اشتريت مخزونًا كبيرًا أو معدات. قائمة التدفقات تفصل حركة النقد في:
- الأنشطة التشغيلية: من البيع والشراء اليومي.
- الأنشطة الاستثمارية: شراء وبيع الأصول.
- الأنشطة التمويلية: القروض ورأس المال والتوزيعات.
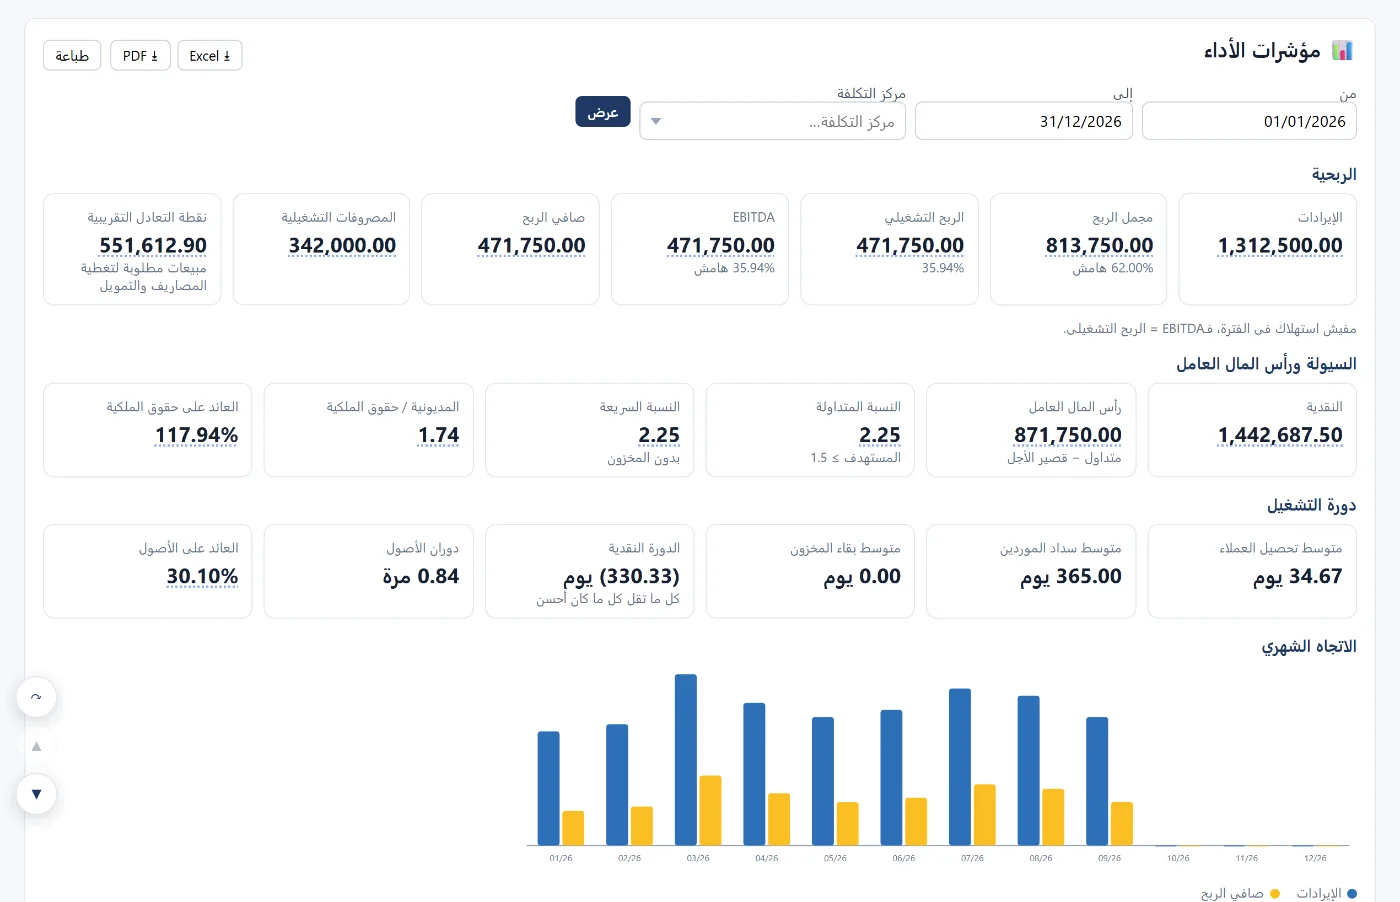
خمس نسب تكفي صاحب العمل
مثال بأرقام: إيرادات ١٬٣١٢٬٥٠٠ ريال، ومجمل ربح ٥٦٢٬٥٠٠ ريال، وصافي ربح ٢٠٠٬٠٠٠ ريال، وأصول متداولة ٩٦٠٬٠٠٠ ريال، والتزامات متداولة ٤٨٠٬٠٠٠ ريال، ورصيد العملاء ٢٦٠٬٠٠٠ ريال.
- هامش مجمل الربح = ٥٦٢٬٥٠٠ ÷ ١٬٣١٢٬٥٠٠ ≈ ٤٣٪: من كل ١٠٠ ريال مبيعات يبقى ٤٣ بعد تكلفة البضاعة.
- هامش صافي الربح = ٢٠٠٬٠٠٠ ÷ ١٬٣١٢٬٥٠٠ ≈ ١٥٪.
- نسبة التداول = ٩٦٠٬٠٠٠ ÷ ٤٨٠٬٠٠٠ = ٢: لكل ريال مستحق خلال سنة عندك ريالان من الأصول المتداولة.
- أيام التحصيل = ٢٦٠٬٠٠٠ ÷ ١٬٣١٢٬٥٠٠ × ٣٦٥ ≈ ٧٢ يومًا: متوسط انتظارك لتحصيل البيع الآجل.
- نقطة التعادل: المبيعات التي تغطي كل التكاليف الثابتة بهامشك الحالي. فإن كانت التكاليف الثابتة ٣٦٢٬٥٠٠ ريال وهامش المساهمة ٤٣٪، فنقطة التعادل ≈ ٨٤٣٬٠٠٠ ريال.
أخطاء شائعة في القراءة
- الحكم بالإيراد وحده دون الهامش.
- الخلط بين الربح والنقد.
- مقارنة شهر بشهر دون مراعاة الموسمية؛ قارن بالشهر نفسه من السنة الماضية أيضًا.
- إهمال أيام التحصيل؛ نمو المبيعات الآجلة قد يستنزف النقد.
كيف يعرضها تساهيل حسابات
- القوائم الأربع جاهزة في أي لحظة لأن كل فاتورة وسند يُنشئ قيده: قائمة الدخل والمركز المالي والتدفقات النقدية والتغيرات في حقوق الملكية، مع المقارنة بالفترة السابقة ونسبة كل بند من الإيراد.
- مؤشرات الأداء: الإيراد والهامش وEBITDA والسيولة ودورة التشغيل وأيام التحصيل والسداد ونقطة التعادل في لوحة واحدة.
- تتبّع الأرقام: اضغط على أي رقم في القائمة لترى القيود التي كوّنته.
الأسئلة الشائعة
كم مرة يجب أن أقرأ القوائم المالية؟
شهريًا بعد إقفال الشهر؛ القراءة السنوية وحدها متأخرة جدًا للتصحيح.
لماذا أربح وليس عندي نقد؟
غالبًا لأن جزءًا من المبيعات آجل لم يُحصَّل، أو لأن النقد ذهب في مخزون أو أصول أو سداد قروض. راجع قائمة التدفقات وأيام التحصيل.
ما نسبة التداول المناسبة؟
تختلف حسب النشاط، لكن أقل من ١ يعني أن الالتزامات قصيرة الأجل أكبر من الأصول المتداولة، وهذا يحتاج انتباهًا.
ما الفرق بين الربح التشغيلي وصافي الربح؟
التشغيلي من النشاط الأساسي قبل المصروفات الأخرى والتمويل والزكاة أو الضريبة، والصافي بعدها كلها.
اقرأ أيضًا إقفال الشهر المحاسبي وبرنامج محاسبة للمطاعم، أو تعرّف على تساهيل حسابات.
جرّبه في تساهيل: أنشئ حسابًا مجانيًا، وسجّل حركة شهر، وافتح مؤشرات الأداء لترى نسبك الخمس.
