 تساهيل حسابات ERP
المستخدمون والصلاحيات والفصل بين المهام في المحاسبة
كيف توزّع الصلاحيات في نظامك المحاسبي: الأدوار والواجبات، وفترات الصلاحية، والفصل بين المهام وتعارضاته، وأثر المراجعة على مستوى الحقل — بأمثلة عملية.
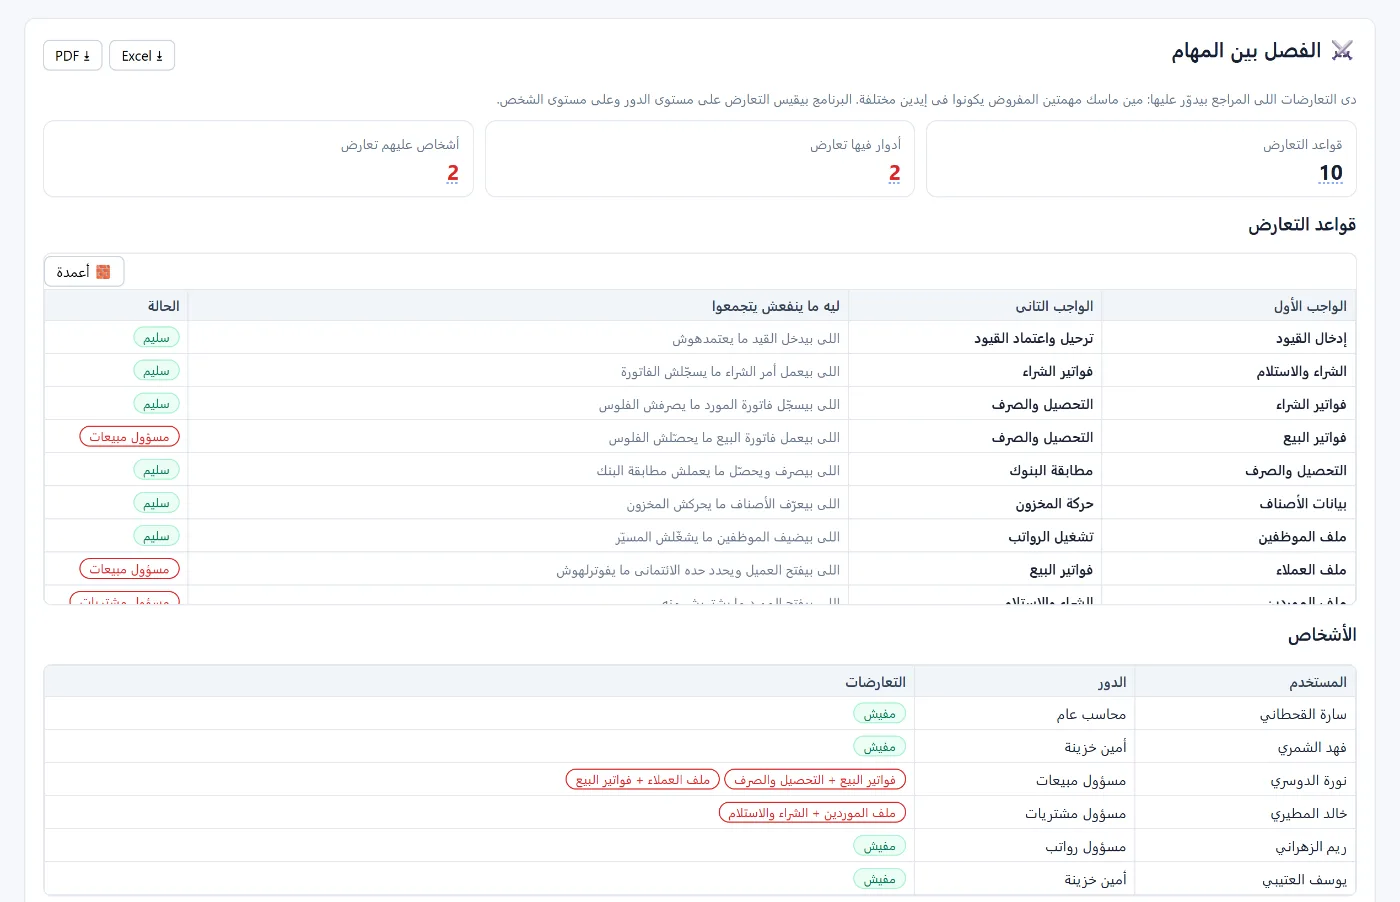
في المنشأة الصغيرة يفعل شخص واحد كل شيء، وهذا مقبول في البداية. لكن مع نمو الفريق يصبح السؤال: من يسجّل؟ ومن يعتمد؟ ومن يصرف؟ وإذا جمع شخص واحد مهمتين متعارضتين، أصبح الخطأ — أو التلاعب — سهلًا وصعب الاكتشاف. هذا الدليل يشرح كيف تصمّم الصلاحيات بطريقة عملية.
الصلاحية للدور لا للشخص
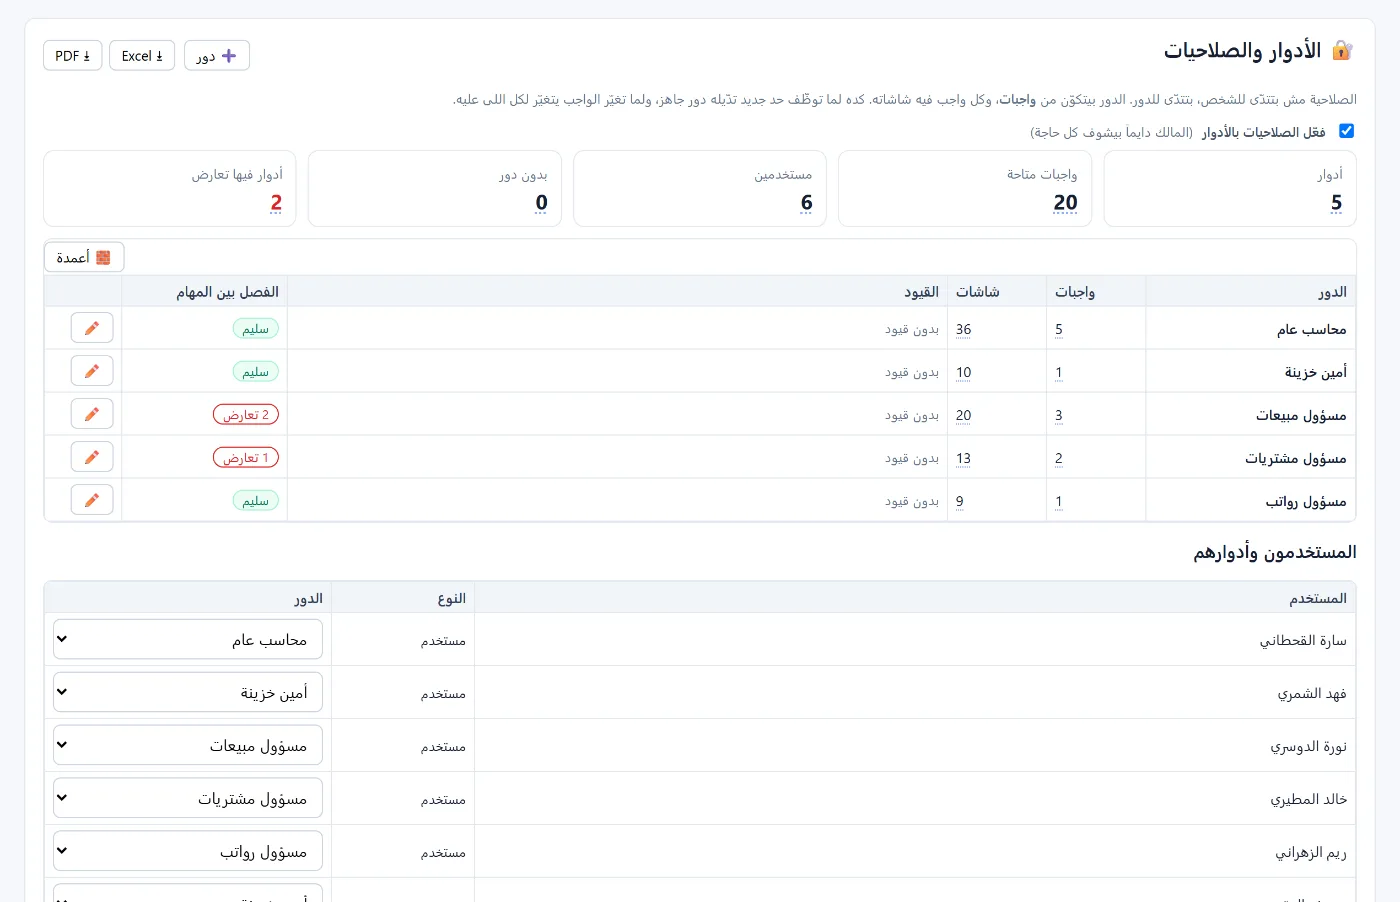
بدل أن تحدد لكل موظف شاشاته واحدًا واحدًا، عرّف أدوارًا (محاسب عام، وأمين خزينة، ومسؤول مبيعات…)، ولكل دور واجبات (إدخال القيود، والتحصيل والصرف، وفواتير البيع…)، ولكل واجب شاشاته. فعند توظيف شخص جديد تعطيه دورًا جاهزًا، وعند تغيير واجب يتغيّر لكل من يحمل الدور.
الفصل بين المهام
القاعدة: المهام التي يراقب بعضها بعضًا يجب أن تكون في أيدٍ مختلفة. أمثلة على التعارضات التي يبحث عنها المراجعون:
- من يُدخل القيد لا يعتمده.
- من يعمل أمر الشراء لا يسجّل فاتورة المورد.
- من يسجّل فاتورة المورد لا يصرف له.
- من يُصدر فاتورة البيع لا يحصّل قيمتها.
- من يصرف ويحصّل لا يطابق البنك.
- من يضيف الموظفين لا يشغّل المسيّر.
- من يفتح ملف العميل ويحدد حده الائتماني لا يفوتره.
- من يعطي الصلاحيات لا يرحّل القيود.
وفي المنشأة الصغيرة التي لا تستطيع الفصل الكامل، يُعوَّض ذلك بمراجعة دورية من المالك أو المدير.
فترة الصلاحية
لكل مستخدم فترة (من · إلى) لا يستطيع إدخال أو تعديل قيد بتاريخ خارجها. فالموظف المؤقت أو المنتهي عقده لا يعدّل في فترات لا تخصه، ولا يستطيع أحد التلاعب في سنة سابقة.
أثر المراجعة
كل تعديل على أي سجل يجب أن يُسجَّل: من غيّر ماذا، ومن أي قيمة إلى أي قيمة، ومتى. هذا يحمي المنشأة ويحمي الموظف نفسه، ويختصر أسئلة المراجع.
كيف يدير تساهيل حسابات الصلاحيات
- المستخدمون: لكل مستخدم منشأته وفترة صلاحيته (من · إلى) ووسيلة تواصل (بريد أو جوال) لتصفير كلمة المرور، و«🔑 صفّر كلمة المرور». والمالك يرى كل المنشآت بلا قيد زمني.
- الأدوار والصلاحيات: أدوار مكوّنة من واجبات جاهزة (٢٠ واجبًا)، وكل واجب بشاشاته، مع تفعيل الصلاحيات بالأدوار وربط كل مستخدم بدوره.
- الفصل بين المهام: قواعد تعارض جاهزة بسبب كل قاعدة، وقياس التعارض على مستوى الدور وعلى مستوى الشخص.
- أثر المراجعة: كل تعديل على مستوى الحقل: من غيّر ماذا ومن ماذا إلى ماذا ومتى.
- أدوات حساسة للمدير فقط: مثل أدوات التصليح ودمج العملاء المكرّرين.
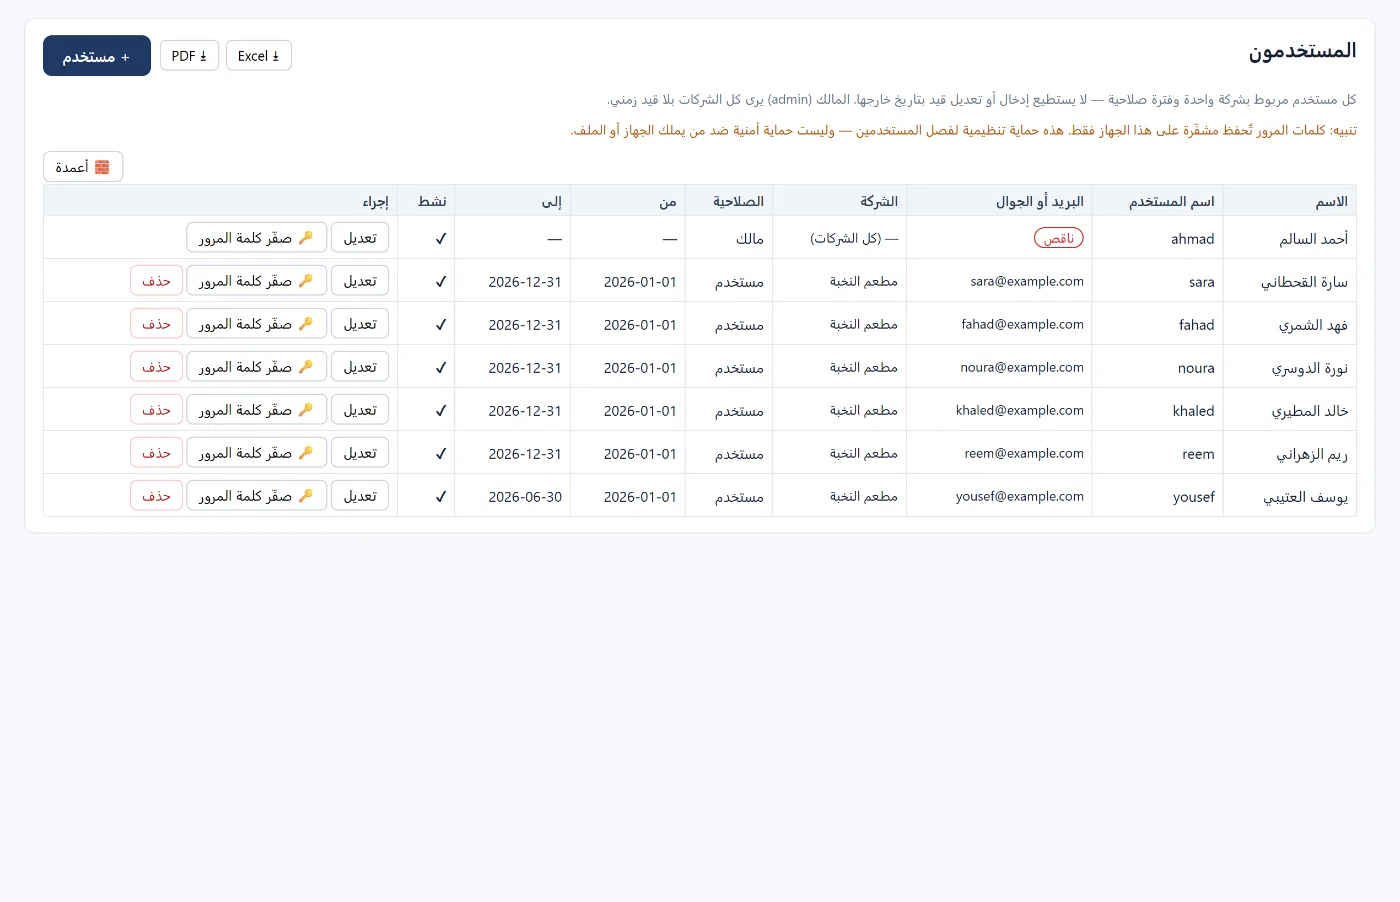
كلمات المرور تُحفظ على الجهاز بصمةً (PBKDF2)، لا كلمةَ مرور. وإذا كان الحفظ على السيرفر مفعّلاً تُرفع البصمة مع بيانات الشركة ليعمل الدخول من جهاز آخر. وهذه حماية تنظيمية لفصل المستخدمين، لا حماية أمنية ضد من يملك الجهاز أو ملف البيانات. احمِ الجهاز نفسه بكلمة مرور.
الأسئلة الشائعة
كم دورًا أحتاج؟
ابدأ بأدوار قليلة تعكس الواقع (محاسب، وخزينة، ومبيعات، ومشتريات، ورواتب)، وزدها عند الحاجة.
ماذا أفعل إذا كان فريقي صغيرًا جدًا؟
اقبل بعض التعارضات، لكن عوّضها بمراجعة دورية من المالك لأثر المراجعة والتقارير.
هل يستطيع المستخدم تعديل سنة سابقة؟
لا إن كانت خارج فترة صلاحيته، ولا إن كانت الفترة مقفلة.
كيف أعرف من غيّر رقمًا معينًا؟
من أثر المراجعة: كل تعديل مسجّل على مستوى الحقل بالمستخدم والوقت والقيمة القديمة والجديدة.
اقرأ أيضًا برنامج لمكاتب المراجعة والإقفال السنوي، أو تعرّف على تساهيل حسابات.
جرّبه في تساهيل: أنشئ حسابًا مجانيًا، وعرّف أول دورين، وافتح «الفصل بين المهام» لترى التعارضات.
