 تساهيل حسابات ERP
مؤشرات الأداء والنسب المالية: الربحية والسيولة ودورة التشغيل
أهم النسب المالية لصاحب المنشأة وكيف تقرأها: هامش الربح وEBITDA، والنسبة المتداولة والسريعة، والمديونية، وأيام التحصيل والسداد والمخزون، ودورة النقد.
الربح وحده لا يكفي لتعرف صحة منشأتك: قد تربح وتنفد نقديتك، أو تبيع كثيرًا وتنتظر التحصيل شهورًا. النسب المالية تحوّل أرقام القوائم إلى إجابات: هل نربح؟ هل نستطيع السداد؟ كم يوماً يبقى مالنا محبوسًا؟
الربحية
- هامش الربح الإجمالي = مجمل الربح ÷ الإيرادات — كم يبقى من كل ريال بعد تكلفة البضاعة.
- الربح التشغيلي — بعد المصروفات التشغيلية.
- EBITDA = الربح التشغيلي + الاستهلاك والإطفاء — قدرة النشاط على توليد النقد قبل التمويل والاستهلاك.
- صافي الربح والعائد على حقوق الملكية.
السيولة ورأس المال العامل
- رأس المال العامل = الأصول المتداولة − الالتزامات المتداولة.
- النسبة المتداولة = الأصول المتداولة ÷ الالتزامات المتداولة — والمريح غالبًا ١٫٥ فأكثر.
- النسبة السريعة = (الأصول المتداولة − المخزون) ÷ الالتزامات المتداولة — السيولة دون الاعتماد على بيع المخزون.
- المديونية إلى حقوق الملكية — كم تعتمد المنشأة على الديون.
دورة التشغيل
- أيام التحصيل = الذمم المدينة × أيام الفترة ÷ الإيرادات.
- أيام السداد = الذمم الدائنة × أيام الفترة ÷ تكلفة المبيعات.
- أيام المخزون = المخزون × أيام الفترة ÷ تكلفة المبيعات.
- دورة النقد = أيام التحصيل + أيام المخزون − أيام السداد — كم يومًا بين دفعك للمورد وتحصيلك من العميل.
كيف تقرأها؟
قارن كل نسبة بالفترة السابقة، لا بالرقم وحده. هامش إجمالي أقل من ٢٠٪، أو نسبة متداولة أقل من ١، أو تحصيل يتجاوز ٦٠ يومًا، أو مخزون يتجاوز ٩٠ يومًا — كلها إشارات تستحق الوقوف عندها.
كيف يدير تساهيل حسابات المؤشرات
- مؤشرات الأداء: لأي فترة ومركز تكلفة، مع التغيّر مقارنة بالفترة السابقة من نفس الطول، في ثلاث مجموعات: الربحية، والسيولة ورأس المال العامل، ودورة التشغيل — ومعها الاتجاه الشهري وقراءة سريعة تنبّه على المؤشرات الضعيفة.
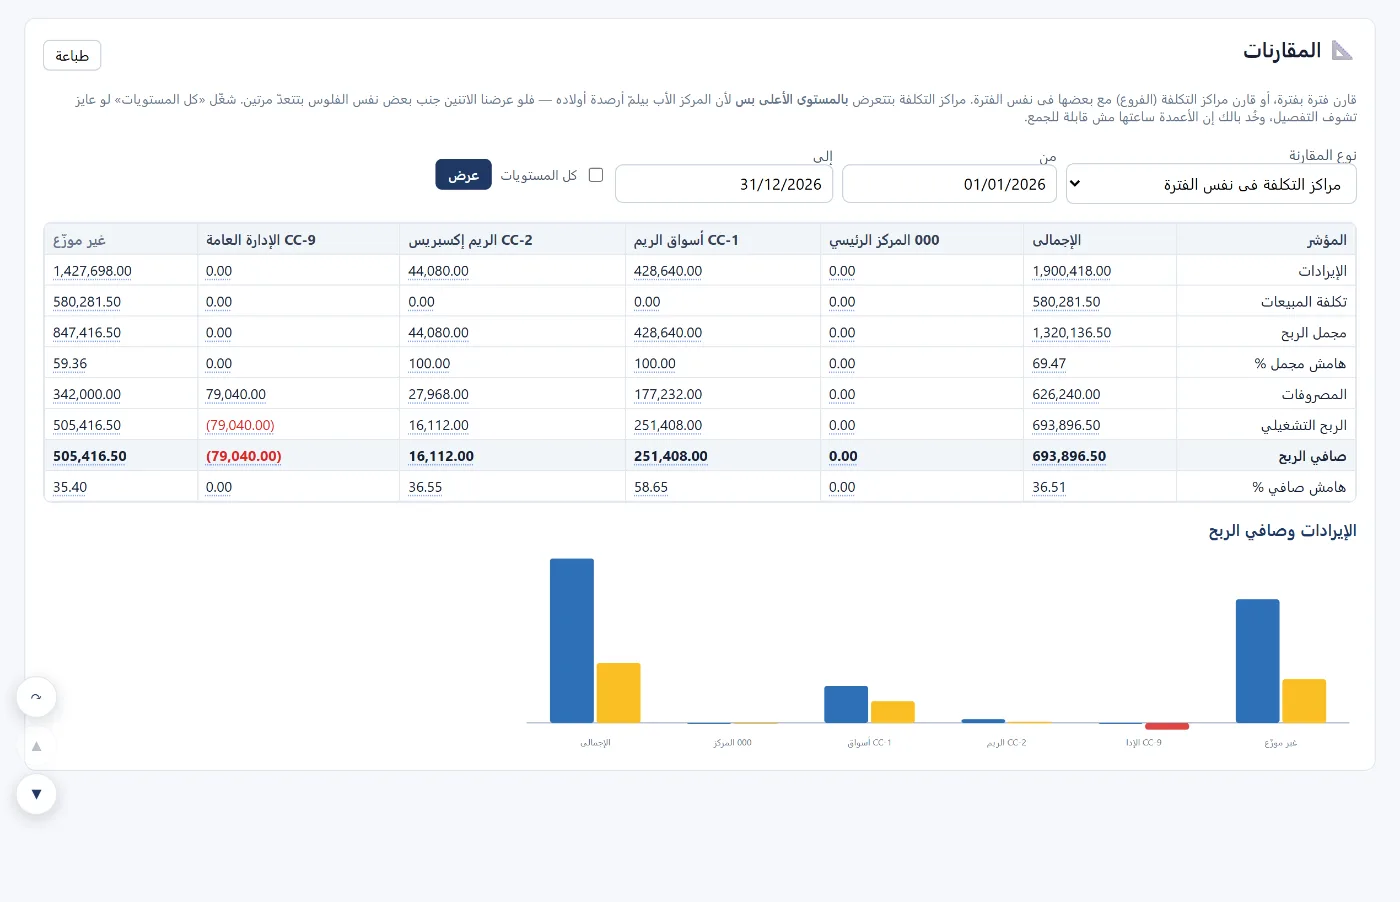
- المقارنات: فترة بفترة، أو شهور الفترة، أو سنة بسنة، أو مراكز التكلفة جنبًا إلى جنب.
- تحليل المصروفات: إجمالي المصروفات مقارنة بالفترة السابقة، ونسبتها من الإيراد، والمتوسط اليومي.
- والأيام محسوبة من أرصدة آخر الفترة.
اقرأ أيضًا كيف تقرأ القوائم المالية وإدارة التدفق النقدي، أو تعرّف على تساهيل حسابات.
الأسئلة الشائعة
ما النسبة المتداولة الجيدة؟
غالبًا ١٫٥ فأكثر، وأقل من ١ يعني أن الالتزامات القصيرة أكبر من الأصول القصيرة.
ما دورة النقد؟
عدد الأيام بين دفعك للمورد وتحصيلك من العميل — كلما قلّت احتجت نقدية أقل.
لماذا أقارن بالفترة السابقة؟
لأن الاتجاه يقول أكثر من الرقم: هامش ٢٥٪ جيد، لكنه مقلق إن كان ٣٥٪ قبل شهر.
هل يمكن رؤية المؤشرات لكل فرع؟
نعم، باختيار مركز التكلفة.
جرّبه في تساهيل: أنشئ حسابًا مجانيًا، وافتح مؤشرات الأداء لفترتك.
