 تساهيل حسابات ERP
الموازنة التقديرية ومقارنتها بالفعلي: دليل عملي للمنشآت
كيف تُعدّ موازنة تقديرية شهرية وتقارنها بالفعلي: طرق التعبئة، والانحرافات، والمقارنة العادلة بالأشهر المكتملة، وضبط الموازنة الذي يمنع التجاوز.
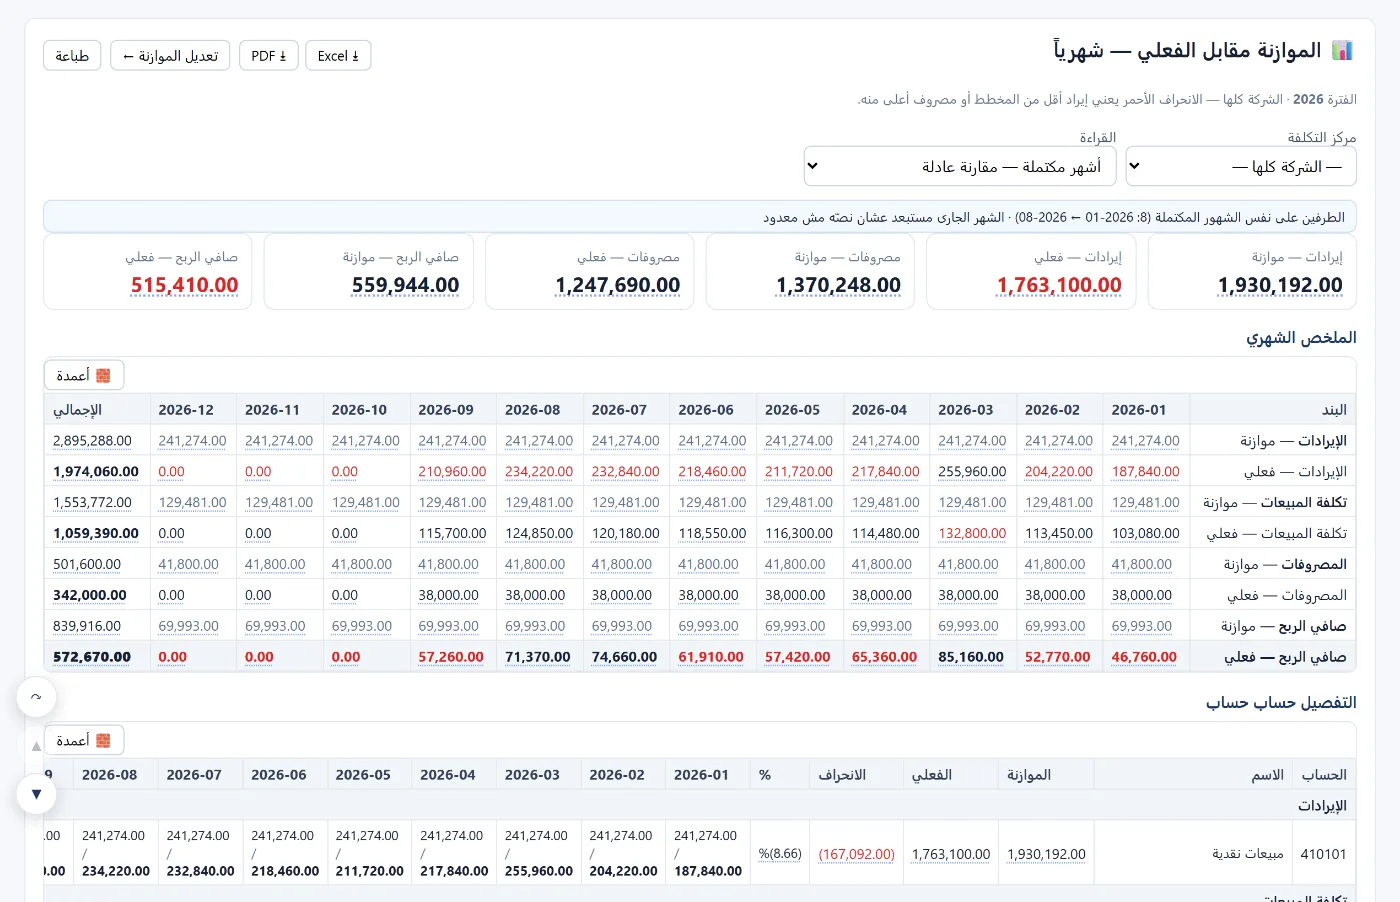
الموازنة التقديرية ليست رقمًا يُكتب في بداية السنة ثم يُنسى. قيمتها الحقيقية في المقارنة الشهرية بالفعلي: أين تجاوزنا؟ وأين قصّر الإيراد؟ ولماذا؟ هذا الدليل يشرح كيف تُعدّها بطريقة عملية، وكيف تقرأ انحرافاتها.
من أين تبدأ؟
ثلاث طرق شائعة لبناء موازنة كل حساب:
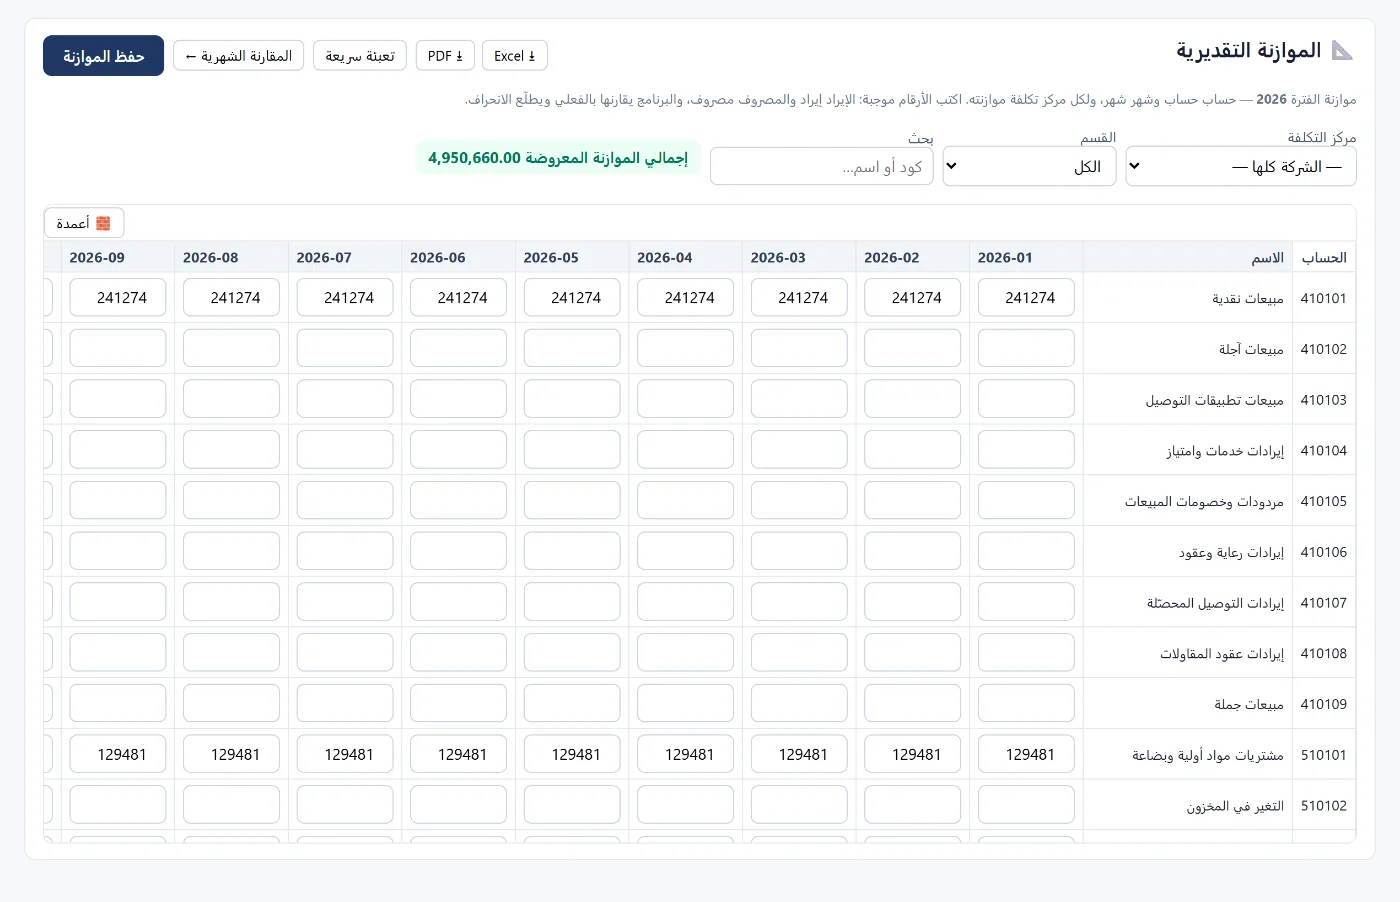
- مبلغ سنوي يُوزَّع بالتساوي على الأشهر — مناسب للمصروفات الثابتة كالإيجار.
- من الفعلي حتى الآن مع نسبة نمو — تقدير السنة من أدائها الفعلي.
- إجمالي سنوي بموسمية العام الماضي — مناسب للأنشطة الموسمية كالمطاعم والتجزئة.
وفي كل الحالات ابدأ بالإيرادات، ثم تكلفة المبيعات، ثم المصروفات، ليكون صافي الربح المتوقع نتيجة لا رقمًا مفروضًا.
قراءة الانحرافات
- إيراد فعلي أقل من الموازنة: راجع الكميات والأسعار والعملاء.
- مصروف فعلي أعلى من الموازنة: هل هو دائم (سعر ارتفع) أم مؤقت (صيانة طارئة)؟
- نسبة الانحراف أهم من المبلغ: ٢٠٪ في مصروف صغير قد تكون أخطر من ٥٪ في مصروف كبير.
المقارنة العادلة
قارن الأشهر المكتملة فقط. إن قارنت شهرًا جاريًا نصفه منقضٍ بموازنته الكاملة، سيبدو كل شيء أقل من المخطط. وقارن الفترة نفسها في الطرفين.
ضبط الموازنة
الموازنة يمكن أن تكون أداة رقابة لا مجرد تقرير: إن فُعّل الضبط، فأي مصروف على حساب له موازنة يُقارَن بالمتاح (الموازنة − المنصرف)، فإن تجاوزه يمنعه النظام أو ينبّه.
كيف يدير تساهيل حسابات الموازنات
- الموازنة التقديرية: حساب حساب وشهر شهر، ولكل مركز تكلفة موازنته، مع «تعبئة سريعة» بالطرق الثلاث أعلاه ونسبة زيادة.
- الموازنة مقابل الفعلي — شهريًا: الإيرادات والتكلفة والمصروفات وصافي الربح، موازنةً وفعلًا لكل شهر، مع مقارنة عادلة بالأشهر المكتملة والانحراف ونسبته، وتفصيل لكل حساب. والانحراف الأحمر يعني إيرادًا أقل من المخطط أو مصروفًا أعلى منه.
- ضبط الموازنة: منع أو تنبيه عند تجاوز المتاح.
الأسئلة الشائعة
هل الموازنة للمنشآت الكبيرة فقط؟
لا، المنشأة الصغيرة تستفيد أكثر لأن هامش خطئها أصغر. وموازنة من بضعة أسطر أفضل من لا شيء.
كم مرة أراجع الانحرافات؟
شهريًا بعد إقفال الشهر، مع تعديل الموازنة ربع سنويًا إن تغيّرت الظروف جوهريًا.
هل أعدّل الموازنة إن تغيّرت الظروف؟
احتفظ بالأصلية للمقارنة، وأنشئ تقديرًا محدّثًا (توقعًا) للأشهر الباقية.
هل يمكن عمل موازنة لكل فرع؟
نعم، لكل مركز تكلفة موازنته، ويمكن المقارنة لكل مركز أو للمنشأة كلها.
اقرأ أيضًا إدارة التدفق النقدي وكيف تقرأ القوائم المالية، أو تعرّف على تساهيل حسابات.
جرّبه في تساهيل: أنشئ حسابًا مجانيًا، واملأ موازنة سنتك بالتعبئة السريعة، وقارنها بالفعلي كل شهر.
